Banki apelują do klientów. Wypłać gotówkę i trzymaj ją w domu. Podano kwoty
Nie chodzi o masowe opróżnianie kont. W przypadku awarii prądu, internetu czy innego nieprzewidzianego zdarzenia, płatności bezgotówkowe mogą przestać działać. Europejskie instytucje coraz częściej traktują więc fizyczną gotówkę jako jeden z elementów przygotowania gospodarstwa domowego na kryzys. Banki centralne w Holandii i Szwecji podają nawet konkretne kwoty. W polskim „Poradniku bezpieczeństwa” gotówkę również wymieniono. Ile powinniśmy trzymać w portfelu?
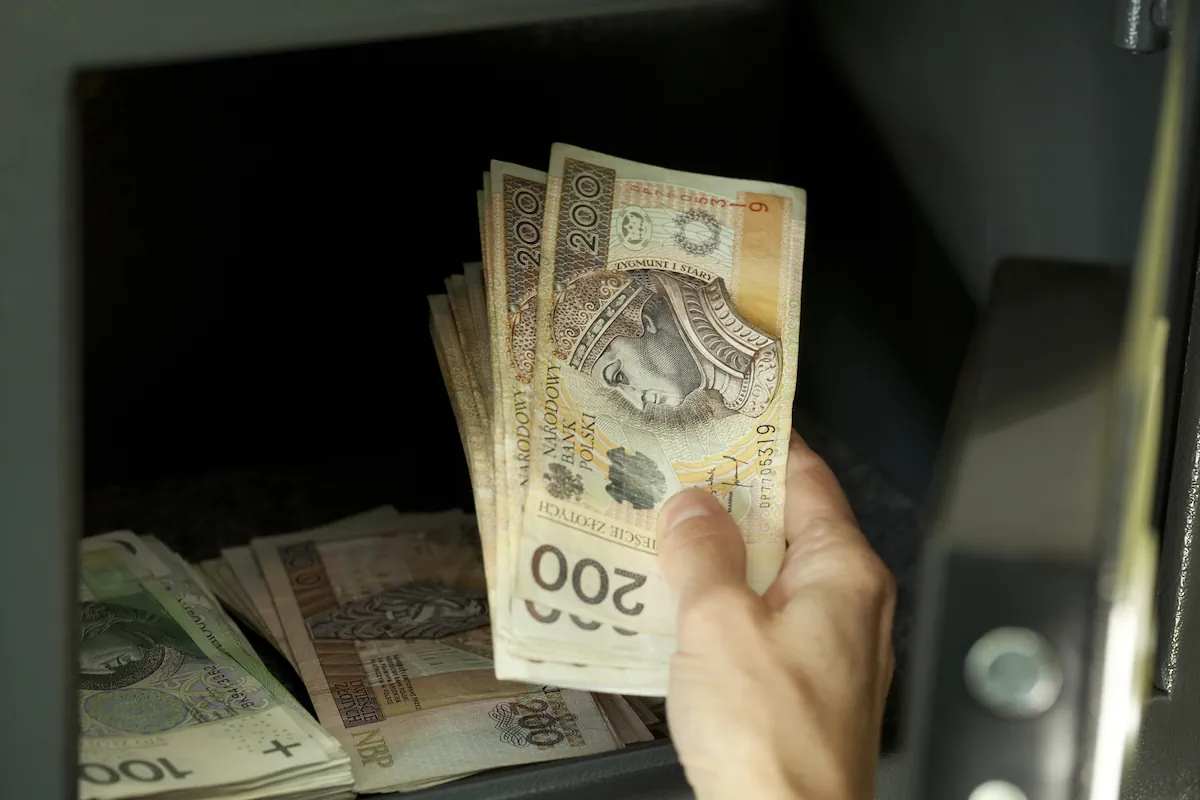
70 euro na dorosłego i 30 euro na dziecko. Holandia podaje wyliczenia
Jedno z najbardziej konkretnych zaleceń pochodzi z Holandii. Narodowe Forum ds. Systemu Płatniczego, któremu przewodniczy bank centralny De Nederlandsche Bank, przedstawiło je 20 maja 2025 roku. Rekomendowana rezerwa wynosi 70 euro na każdą osobę dorosłą oraz 30 euro na każde dziecko i ma pomóc przetrwać pierwsze 72 godziny zakłóceń płatności elektronicznych. Wyliczenia przygotowano na podstawie danych instytutu Nibud, zajmującego się finansami gospodarstw domowych. Uwzględniają podstawowe zakupy, takie jak woda, żywność i lekarstwa, a także niezbędny transport.
Kwota dla całego gospodarstwa zależy zatem od liczby dorosłych i dzieci. Dla dwóch dorosłych z dwojgiem dzieci holenderskie zalecenie oznacza 200 euro, natomiast dla osoby samotnej wychowującej dwoje dzieci będzie to 130 euro. Są to sumy obliczone według opublikowanej rekomendacji, odnoszącej się do warunków w Holandii. Bank centralny zaznacza, że indywidualne potrzeby mogą uzasadniać przygotowanie innej rezerwy. Znaczenie mają między innymi konieczne wydatki na leki oraz utrzymanie zwierząt.
| Skład gospodarstwa domowego | Obliczenie według holenderskiego zalecenia | Rezerwa na 72 godziny |
|---|---|---|
| Jedna osoba dorosła | 1 × 70 euro | 70 euro |
| Dwie osoby dorosłe | 2 × 70 euro | 140 euro |
| Jedna osoba dorosła i dwoje dzieci | 70 euro + 2 × 30 euro | 130 euro |
| Dwie osoby dorosłe i jedno dziecko | 2 × 70 euro + 30 euro | 170 euro |
| Dwie osoby dorosłe i dwoje dzieci | 2 × 70 euro + 2 × 30 euro | 200 euro |
| Dwie osoby dorosłe i troje dzieci | 2 × 70 euro + 3 × 30 euro | 230 euro |
Szwecja wskazuje 1000 koron. Tutaj pieniądze mają wystarczyć na tydzień
Własną rekomendację opublikował również szwedzki bank centralny Riksbank. W komunikacie z 4 marca 2026 roku wskazał 1000 koron szwedzkich w gotówce na osobę dorosłą jako punkt odniesienia dla podstawowych zakupów podczas tygodniowych zakłóceń. To istotna różnica względem holenderskich wyliczeń, które dotyczą trzech dni. Riksbank podkreśla, że potrzebna suma zależy od sytuacji gospodarstwa domowego i może być większa lub mniejsza. Dla osób z ograniczonym budżetem także skromniejszy zapas gotówki może stanowić pomoc w razie problemów z płatnościami.
Norweski bank centralny Norges Bank również zaleca przygotowanie gotówki, ale pozostawia ustalenie kwoty samym gospodarstwom domowym. Wskazuje, że potrzeby zależą między innymi od liczby domowników oraz posiadanych już zapasów. Odwołuje się przy tym do norweskich zaleceń przygotowania na tydzień samodzielnego funkcjonowania. Zestawienie poszczególnych krajów pokazuje więc wspólny kierunek, ale różne sposoby jego realizacji. Nie ma jednej europejskiej kwoty, którą każde gospodarstwo powinno wypłacić i przechowywać w domu.
| Państwo i instytucja | Zalecenie dotyczące gotówki | Okres przygotowania |
|---|---|---|
| Holandia — forum ds. płatności pod przewodnictwem DNB | 70 euro na dorosłego i 30 euro na dziecko | 72 godziny |
| Szwecja — Riksbank | 1000 koron szwedzkich na dorosłego jako kwota orientacyjna | Tydzień podstawowych zakupów |
| Norwegia — Norges Bank | Kwota zależna od potrzeb gospodarstwa i posiadanych zapasów | Przygotowanie gospodarstwa na tydzień |
| Polska — rządowy „Poradnik bezpieczeństwa” | Gotówka w różnych nominałach, bez wskazanej sumy | Domowe zapasy na minimum trzy dni |
Nowe badanie pokazuje, ile osób rzeczywiście przygotowało gotówkę
Zalecenia dotyczące rezerwy finansowej stały się także przedmiotem badań. W opracowaniu opublikowanym przez DNB 16 września 2026 roku przeanalizowano odpowiedzi 5672 respondentów z Holandii. Rekomendację dotyczącą gotówki znało 71 proc. badanych, a zalecaną kwotę lub większą posiadało 58 proc. Jednocześnie 70 proc. respondentów dysponowało kilkoma elektronicznymi instrumentami płatniczymi. Autorzy wskazali, że przygotowanie utrudniają zarówno ograniczenia finansowe, jak i odkładanie realizacji zalecenia na później. Są to dane dotyczące Holandii, jednak dobrze pokazują różnicę między znajomością instrukcji a posiadaniem rezerwy, z której można skorzystać podczas awarii.
Polski poradnik również wymienia gotówkę. Kwotę trzeba dopasować do własnego domu
W Polsce gotówka została uwzględniona w rządowym „Poradniku bezpieczeństwa”, przygotowanym przez MSWiA, MON i Rządowe Centrum Bezpieczeństwa. W części poświęconej przygotowaniu otoczenia znajduje się zalecenie zgromadzenia domowych zapasów na minimum trzy dni. Obok wody, żywności, leków, środków higienicznych oraz wyposażenia pomagającego przetrwać przerwę w dostawach energii wymieniono gotówkę w różnych nominałach. Poradnik nie określa jednak konkretnej sumy przypadającej na osobę lub rodzinę. Zagraniczne kwoty można więc potraktować jako przykłady sposobu planowania, natomiast polską rezerwę trzeba obliczyć według własnych niezbędnych wydatków.
Przy zakupach w Polsce praktyczne znaczenie ma przede wszystkim gotówka w złotych. Samo przeliczenie holenderskich 70 euro według kursu walutowego nie pokaże jeszcze, ile potrzebuje konkretny mieszkaniec Warszawy. Inne wydatki będzie miała osoba z zapasem jedzenia i leków, a inne rodzina, która musi dokupić większość podstawowych produktów. Istotne są również koszty koniecznych przejazdów oraz szczególne potrzeby domowników. Kwota powinna wynikać z takiego rachunku, zamiast z mechanicznego kopiowania zagranicznej rekomendacji.
Pieniądze są na koncie, ale płatność może nie przejść
Rezerwa gotówki odpowiada na bardzo konkretny problem: przejściową niedostępność płatności. Można mieć wystarczające środki na rachunku, a mimo tego nie zapłacić przy kasie, jeżeli terminal utraci łączność lub sklep zostanie pozbawiony zasilania. Przy rozległej awarii utrudniona może być także wypłata z bankomatu. Na ograniczenia w natychmiastowym dostępie do gotówki zwraca uwagę Emil Radziszewski, dyrektor zarządzający Pionem Nadzoru Bankowego UKNF, w autorskim wpisie na Blogu Nadzorczym. Wyjaśnia, że wypłata zależy od dostępności odpowiednich urządzeń lub placówki, a większe sumy zazwyczaj wymagają wcześniejszego uzgodnienia z bankiem.
Rodzaj awarii ma przy tym znaczenie dla wyboru rozwiązania. Jeżeli problem dotyczy pojedynczego banku lub określonego systemu obsługi kart, inna metoda płatności może nadal działać. Riksbank rekomenduje między innymi posiadanie kart należących do różnych organizacji płatniczych oraz fizycznej karty, z której można skorzystać po rozładowaniu telefonu. Rozległa przerwa w dostawie energii może jednak dotknąć kilka rozwiązań jednocześnie. Gotówka zapewnia dodatkową możliwość zapłaty, gdy elektroniczne sposoby stają się czasowo niedostępne.
Znaczenie mają także nominały. Jeden duży banknot może utrudnić zakup
Holenderskie i norweskie zalecenia zwracają uwagę na drobniejsze banknoty oraz monety. Podczas zakłóceń sprzedawca może mieć ograniczoną ilość pieniędzy potrzebnych do wydawania reszty, szczególnie jeżeli więcej klientów zacznie płacić gotówką. Możliwość odliczenia zbliżonej lub dokładnej kwoty ułatwia wtedy dokonanie podstawowego zakupu. Dlatego przy planowaniu rezerwy warto uwzględnić jej podział na nominały, a nie tylko łączną wartość. W polskich warunkach można pomyśleć o zestawie mniejszych banknotów i monet, dopasowanym do zwykłych codziennych wydatków.
Gotówka pozostaje jednym z elementów przygotowania gospodarstwa. Jej posiadanie nie zapewni działania każdego sklepu podczas długiej awarii ani dostępności wszystkich potrzebnych produktów. Jeżeli placówka nie może bezpiecznie obsługiwać klientów, sam banknot nie rozwiąże problemu zakupów. Z tego powodu polski poradnik wymienia pieniądze razem z domowymi zapasami i wyposażeniem przydatnym przy braku energii lub łączności. Rezerwa finansowa pozwala uzupełnić przygotowania wtedy, gdy zakupy są możliwe, lecz zawodzi elektroniczna obsługa płatności.
Jak obliczyć rezerwę dla swojej rodziny?
Przygotowania można rozpocząć od sprawdzenia, za co gospodarstwo musiałoby zapłacić przez trzy dni, gdyby przestały działać karty i płatności telefonem. Pomocne będą zwykłe paragony oraz znajomość wydatków na podstawową żywność, konieczne leki i transport. W obliczeniach warto uwzględnić posiadane zapasy, bo część potrzeb może być już zabezpieczona. Rodzina z małymi dziećmi powinna dopisać niezbędne produkty związane z ich opieką, a właściciele zwierząt uwzględnić karmę lub konieczne leczenie. Taki rachunek pozwala ustalić sumę odpowiadającą rzeczywistym potrzebom domu i możliwościom finansowym.
Rezerwę można budować stopniowo, odkładając niewielkie kwoty lub część otrzymywanej reszty. DNB wprost wskazuje możliwość kompletowania jej przez kolejne miesiące. Pieniądze warto przechowywać w bezpiecznym miejscu, do którego można dotrzeć również przy braku oświetlenia, a po wykorzystaniu części zapasu uzupełnić go przy najbliższej okazji. Dobrze też okresowo sprawdzać, czy kwota nadal odpowiada potrzebom rodziny, szczególnie po zmianie liczby domowników lub kosztów koniecznych leków. Celem jest zapewnienie sobie możliwości opłacenia podstawowych potrzeb przez kilka dni trudności.

Redaktor naczelny serwisu. Absolwent Wydziału Dziennikarstwa i Nauk Politycznych na Uniwersytecie Warszawskim z blisko 20-letnim doświadczeniem w mediach. Specjalista ds. strategii informacyjnych i komunikacji kryzysowej. Wieloletni praktyk rynków finansowych. W swoich tekstach łączy warsztat dziennikarski z praktyczną wiedzą o podatkach, inwestowaniu i mechanizmach rynkowych, tłumacząc zawiłości ekonomii na język codzienny.