Prezydent podpisał ważne zmiany podatkowe. Nowe przepisy PIT i CIT obejmą miliony przedsiębiorców
Duże zmiany dla przedsiębiorców w całej Polsce. Prezydent Karol Nawrocki podpisał ustawę zmieniającą zasady rozliczania kosztów uzyskania przychodów w PIT i CIT. Od 1 stycznia 2027 roku firmy nie będą już automatycznie tracić możliwości zaliczenia wydatku do kosztów podatkowych wyłącznie z powodu przelewu na rachunek spoza białej listy VAT lub pominięcia obowiązkowego mechanizmu podzielonej płatności. Nowe regulacje mogą objąć około 2,3 mln podatników. Jest jednak ważny szczegół dotyczący faktur wystawionych jeszcze w 2026 roku.
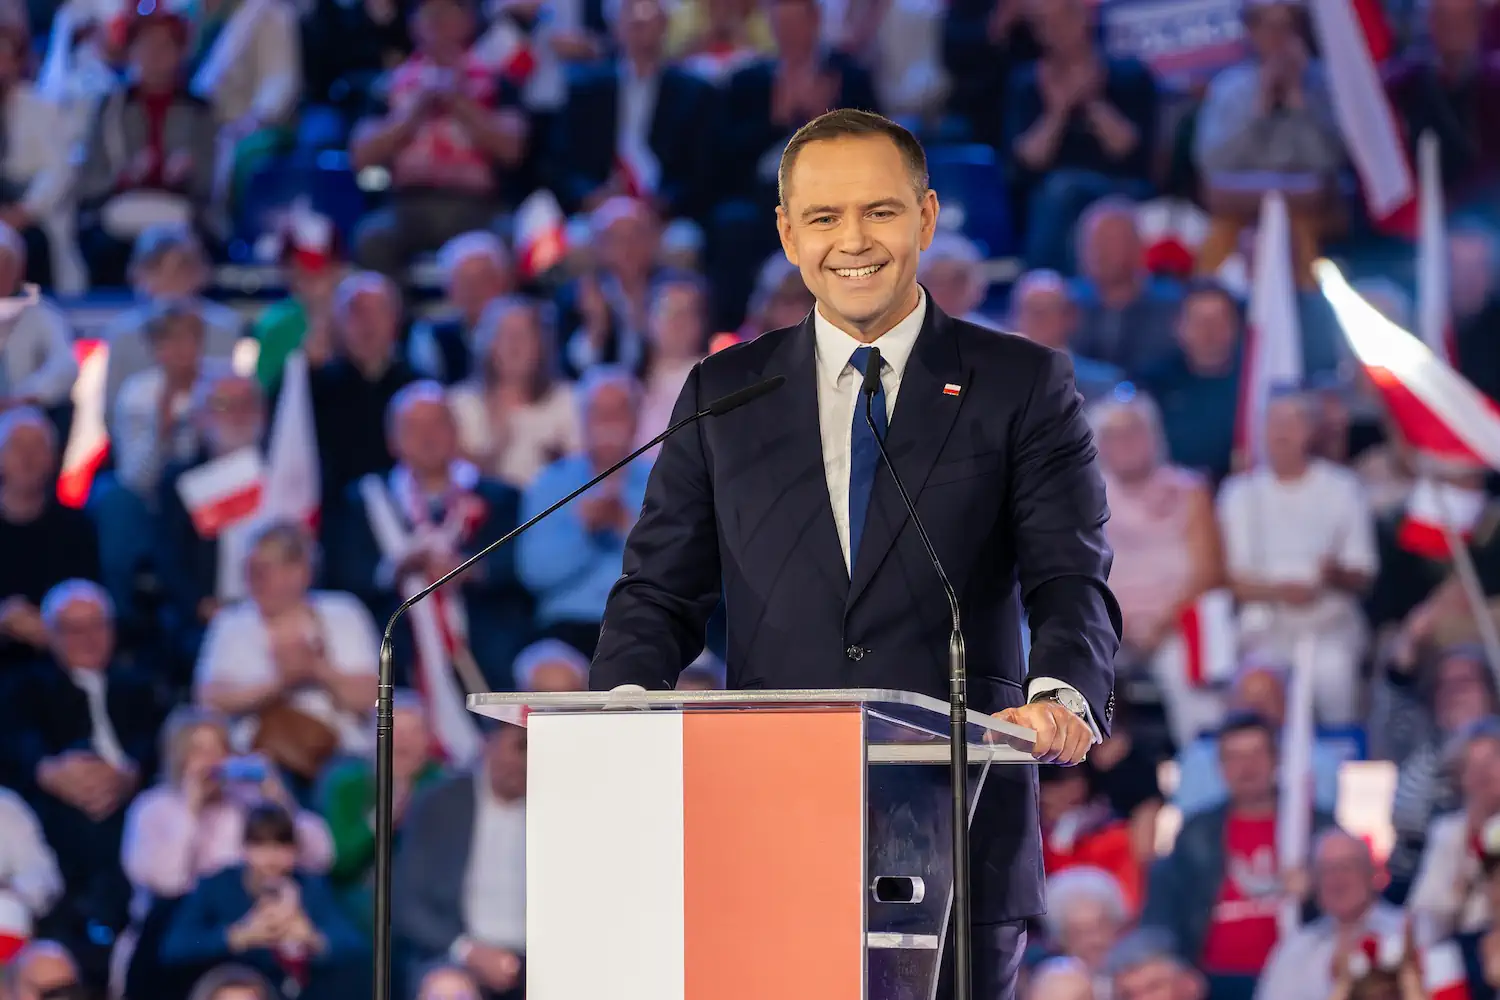
Prezydent Karol Nawrocki podpisał 15 października 2026 roku nowelizację ustaw o podatku dochodowym od osób fizycznych oraz podatku dochodowym od osób prawnych. Zmiany mają ograniczyć dotkliwe konsekwencje błędów popełnianych podczas regulowania należności między przedsiębiorcami.
Obecnie nawet rzeczywisty wydatek poniesiony na potrzeby działalności gospodarczej może zostać wyłączony z kosztów podatkowych, jeżeli firma nie zastosuje odpowiedniego sposobu płatności. W praktyce oznacza to konieczność zapłacenia wyższego podatku, mimo że zakupiony towar został dostarczony albo usługa faktycznie wykonana.
Od 2027 roku przedsiębiorcy mają zostać zwolnieni z części tych sankcji. Nie oznacza to jednak całkowitej dowolności przy wykonywaniu przelewów.
Koniec dotkliwej sankcji w PIT i CIT. Co dokładnie się zmieni?
Najważniejsza zmiana dotyczy kosztów uzyskania przychodów. Nowelizacja uchyla przepisy, które w określonych sytuacjach wykluczają możliwość rozliczenia wydatku ze względu na sposób zapłaty.
Chodzi przede wszystkim o przelewy na rachunki bankowe niewidniejące w wykazie podatników VAT, czyli na tak zwanej białej liście. Obecne przepisy przewidują szczególne konsekwencje przy transakcjach między przedsiębiorcami przekraczających 15 tys. zł.
Drugim obszarem zmian jest mechanizm podzielonej płatności, znany jako split payment. Dotychczas pominięcie obowiązkowego MPP mogło prowadzić do wyłączenia określonego wydatku z kosztów uzyskania przychodów.
Po wejściu nowych przepisów w życie tego rodzaju uchybienia nie będą już same w sobie powodowały utraty kosztu podatkowego w PIT lub CIT.
Pozostałe warunki zaliczenia wydatku do kosztów nadal będą jednak obowiązywać. Transakcja musi być rzeczywista, odpowiednio udokumentowana i związana z działalnością gospodarczą.
Nawet 2,3 mln podatników objętych zmianami
Według szacunków Ministerstwa Finansów nowe rozwiązania mogą dotyczyć około 2 mln podatników PIT prowadzących działalność gospodarczą na zasadach ogólnych oraz około 300 tys. podatników CIT.
Oznacza to, że zmiana będzie istotna nie tylko dla dużych przedsiębiorstw. Może mieć znaczenie również dla małych i średnich firm, które codziennie opłacają faktury za towary, usługi, transport, materiały czy wyposażenie.
Wiele takich podmiotów regularnie wykonuje przelewy na wysokie kwoty. Pomyłka dotycząca numeru rachunku bankowego kontrahenta potrafi więc mieć poważne konsekwencje podatkowe.
Celem nowelizacji jest ograniczenie sytuacji, w których przedsiębiorca zostaje obciążony dodatkowym podatkiem dochodowym z powodu uchybienia formalnego przy płatności.
Jeden błędny przelew może kosztować firmę tysiące złotych
Skalę problemu pokazuje przykład przedsiębiorstwa, które kupuje usługę za 50 tys. zł netto. Wydatek jest związany z prowadzoną działalnością, a kontrahent prawidłowo wykonał swoją pracę.
Jeżeli jednak firma zapłaci na rachunek spoza białej listy VAT i nie spełni warunków pozwalających uniknąć sankcji, może stracić możliwość zaliczenia tej kwoty do kosztów uzyskania przychodów.
Przy stawce CIT wynoszącej 19 proc. oznacza to potencjalnie 9500 zł dodatkowego podatku, przy założeniu, że wydatek w normalnych okolicznościach obniżyłby podstawę opodatkowania.
Właśnie takie konsekwencje mają zostać wyeliminowane od 2027 roku w odniesieniu do określonych błędów dotyczących białej listy oraz podzielonej płatności.
Nie oznacza to umorzenia już istniejących zobowiązań ani zniesienia innych obowiązków podatkowych.
Ważna data: 1 stycznia 2027 roku. Nie każdy przelew obejmą nowe zasady
Przedsiębiorcy muszą zwrócić szczególną uwagę na przepisy przejściowe. To jeden z najważniejszych elementów nowelizacji.
Nowe zasady mają zastosowanie do faktur wystawionych od 1 stycznia 2027 roku. W przypadku dokumentów wystawionych wcześniej obowiązują dotychczasowe regulacje.
Oznacza to, że sama data wykonania przelewu nie wystarczy do zastosowania korzystniejszych przepisów.
Przykładowo, przedsiębiorca otrzyma fakturę wystawioną 20 grudnia 2026 roku. Zdecyduje się ją opłacić dopiero 10 stycznia 2027 roku, przelewając należność na rachunek spoza białej listy VAT.
W takiej sytuacji nadal będzie musiał uwzględnić zasady obowiązujące w odniesieniu do faktur wystawionych przed zmianą przepisów.
Jeśli natomiast analogiczna faktura zostanie wystawiona już w styczniu 2027 roku, nowe przepisy mają wyeliminować sankcję polegającą na utracie kosztów podatkowych wyłącznie z powodu przelewu na rachunek spoza wykazu.
Dlatego przedsiębiorcy powinni dokładnie sprawdzać daty dokumentów, szczególnie przy rozliczeniach na przełomie roku.
Biała lista VAT nadal obowiązuje. Zmiana nie znosi wszystkich kar
Nowelizacja nie likwiduje białej listy podatników VAT. Nadal pozostanie ona narzędziem umożliwiającym sprawdzenie danych kontrahenta i zgłoszonych przez niego rachunków bankowych.
Co istotne, usunięcie sankcji w PIT i CIT nie oznacza wyeliminowania odpowiedzialności wynikającej z ustawy o VAT.
Przedsiębiorca, który w określonych okolicznościach zapłaci kontrahentowi na rachunek niewidniejący w wykazie, nadal może odpowiadać solidarnie za zaległości podatkowe dostawcy dotyczące danej transakcji.
Aby ograniczyć takie ryzyko, w przewidzianych prawem przypadkach można skorzystać z mechanizmu podzielonej płatności albo złożyć zawiadomienie ZAW-NR do właściwego urzędu skarbowego.
Termin na przekazanie takiego zawiadomienia wynosi zasadniczo 7 dni od zlecenia przelewu.
Biała lista nadal będzie więc istotna, nawet jeżeli błędny przelew nie spowoduje już utraty kosztu w podatku dochodowym.
Split payment nadal obowiązkowy. Za jego pominięcie grożą sankcje
Zmiany dotyczą również mechanizmu podzielonej płatności, jednak nie oznaczają jego likwidacji.
Split payment polega na rozdzieleniu należności z faktury na kwotę netto oraz podatek VAT. Płatność realizuje się za pomocą specjalnego komunikatu przelewu.
W określonych transakcjach mechanizm ten jest obowiązkowy. Dotyczy to przede wszystkim faktur przekraczających 15 tys. zł brutto, obejmujących towary lub usługi wskazane w załączniku nr 15 do ustawy o VAT.
Od 2027 roku pominięcie obowiązkowego MPP nie będzie już skutkowało dodatkowym wyłączeniem wydatku z kosztów podatkowych na zasadach uchylanych przepisów.
Nadal będzie jednak możliwe zastosowanie sankcji wynikających z regulacji VAT. W określonych przypadkach dodatkowe zobowiązanie podatkowe może wynieść 30 proc. kwoty VAT przypadającej na towary lub usługi objęte obowiązkiem podzielonej płatności.
Ważne jest zatem rozróżnienie dwóch kwestii: sposobu rozliczenia kosztu w PIT lub CIT oraz odpowiedzialności za naruszenie przepisów o VAT.
Płatności gotówkowe powyżej 15 tys. zł. Tu zasady pozostają bez zmian
Nowelizacja nie znosi również ograniczeń związanych z płatnościami gotówkowymi między przedsiębiorcami.
Przy transakcjach, których jednorazowa wartość przekracza 15 tys. zł, obowiązuje zasada dokonywania płatności za pośrednictwem rachunku płatniczego.
Jeżeli przedsiębiorca rozliczy taką transakcję gotówką, nadal może stracić możliwość zaliczenia odpowiedniej części wydatku do kosztów uzyskania przychodów.
To ważne, ponieważ zmiany dotyczące białej listy VAT nie oznaczają automatycznego złagodzenia wszystkich zasad rozliczania transakcji między firmami.
Dlaczego zdecydowano się na zmianę przepisów?
Dotychczasowe rozwiązania powodowały, że jeden błąd związany z płatnością mógł wywoływać konsekwencje zarówno w podatku VAT, jak i w podatku dochodowym.
Przedsiębiorca narażał się więc na dodatkowe obciążenia, mimo że sam zakup był rzeczywisty i uzasadniony gospodarczo.
Resort finansów uznał, że utrzymywanie dodatkowych sankcji w PIT i CIT nie jest konieczne do zapewnienia prawidłowego funkcjonowania systemu podatkowego.
Zmiana wpisuje się w działania deregulacyjne, których celem jest ograniczenie formalności oraz zmniejszenie ryzyka finansowego związanego z błędami administracyjnymi.
Nowelizacja obejmuje również odpowiednie regulacje dotyczące faktoringu i podobnych rozliczeń.
Warszawa i Mazowsze. Zmiany ważne dla tysięcy firm
Nowe przepisy będą miały istotne znaczenie również dla przedsiębiorców działających w Warszawie i województwie mazowieckim.
W stolicy funkcjonują zarówno duże spółki, jak i liczne jednoosobowe działalności gospodarcze. Każdego dnia zawierają one transakcje dotyczące usług, handlu, transportu, budownictwa czy dostaw materiałów.
Podobna sytuacja dotyczy przedsiębiorstw działających między innymi w Pruszkowie, Piasecznie, Grodzisku Mazowieckim, Radomiu, Płocku i Siedlcach.
Firmy, które regularnie opłacają faktury przekraczające 15 tys. zł, powinny szczególnie dokładnie przygotować się do nowych zasad.
Warto przeanalizować sposób weryfikowania rachunków kontrahentów, procedury wykonywania przelewów oraz rozliczanie faktur wystawianych na przełomie 2026 i 2027 roku.
Nowelizacja ograniczy konsekwencje niektórych błędów, ale nie zwolni przedsiębiorców z obowiązku prawidłowego dokumentowania transakcji i przestrzegania przepisów o VAT.
Co to oznacza dla przedsiębiorców? Najważniejsze zmiany
| Zasada | Do końca 2026 roku | Od 1 stycznia 2027 roku |
|---|---|---|
| Przelew na rachunek spoza białej listy VAT | Możliwa utrata kosztu w PIT lub CIT | Ta sankcja zostaje zniesiona |
| Pominięcie obowiązkowego split payment | Możliwa utrata kosztu w PIT lub CIT | Ta sankcja zostaje zniesiona |
| Odpowiedzialność solidarna w VAT | Nadal możliwa | Nadal możliwa |
| Sankcja VAT za brak obowiązkowego MPP | Obowiązuje | Nadal obowiązuje |
| Płatność gotówką przy transakcji powyżej 15 tys. zł | Możliwa utrata kosztu | Bez zmian |
Zmiany należy stosować z uwzględnieniem przepisów przejściowych, przede wszystkim daty wystawienia faktury.
Przedsiębiorcy powinni również pamiętać, że brak sankcji za określony sposób zapłaty nie oznacza automatycznego uznania każdego wydatku za koszt podatkowy.
Co powinny zrobić firmy przed 2027 rokiem?
Do wejścia nowych regulacji w życie pozostało kilka miesięcy. To czas, w którym przedsiębiorcy i biura rachunkowe mogą przygotować procedury rozliczania płatności.
Szczególnie ważne będzie rozróżnianie faktur wystawionych w 2026 roku od dokumentów z 2027 roku. W przypadku tych pierwszych dotychczasowe sankcje nadal mogą mieć zastosowanie, nawet gdy płatność zostanie wykonana już po Nowym Roku.
Warto również zachować kontrolę nad transakcjami objętymi obowiązkowym mechanizmem podzielonej płatności. Uchylenie sankcji dochodowej nie oznacza bowiem zniesienia odpowiedzialności w VAT.
Najważniejsza wiadomość jest taka, że od 2027 roku przedsiębiorcy mają uniknąć utraty kosztów podatkowych za określone błędy formalne przy przelewach. Biała lista, split payment i ograniczenia dotyczące gotówki nadal jednak pozostaną elementami obowiązującego systemu podatkowego.
Magister inżynier Technologii Żywienia i szef kuchni. Absolwent Gastronomii i Sztuki Kulinarnej na Uniwersytecie Przyrodniczym w Lublinie. W redakcji łączy inżynierskie podejście do technologii żywności z wieloletnią praktyką za „sterami” profesjonalnej kuchni. Specjalizuje się w prześwietlaniu składów produktów, tropieniu „paragonów grozy” oraz wyjaśnianiu standardów sanitarnych. Jego teksty pomagają czytelnikom nie tylko lepiej gotować, ale przede wszystkim świadomie kupować i jeść bezpiecznie.