Komornik może zabrać nadwyżkę z rachunku. Sprawdź, ile musi pozostać w 2026 roku
Blokada rachunku bankowego może zaskoczyć nawet osobę, która regularnie otrzymuje wynagrodzenie i wykonuje codzienne płatności. W 2026 roku podstawowa kwota wolna od zajęcia na rachunku bankowym wynosi 3604,50 zł miesięcznie. Nie oznacza to jednak, że każdy dłużnik zawsze zachowa taką sumę. Przepisy przewidują istotne wyjątki, między innymi przy egzekucji alimentów. Warto wiedzieć, jakie pieniądze są chronione, a kiedy bank może przekazać środki organowi egzekucyjnemu.
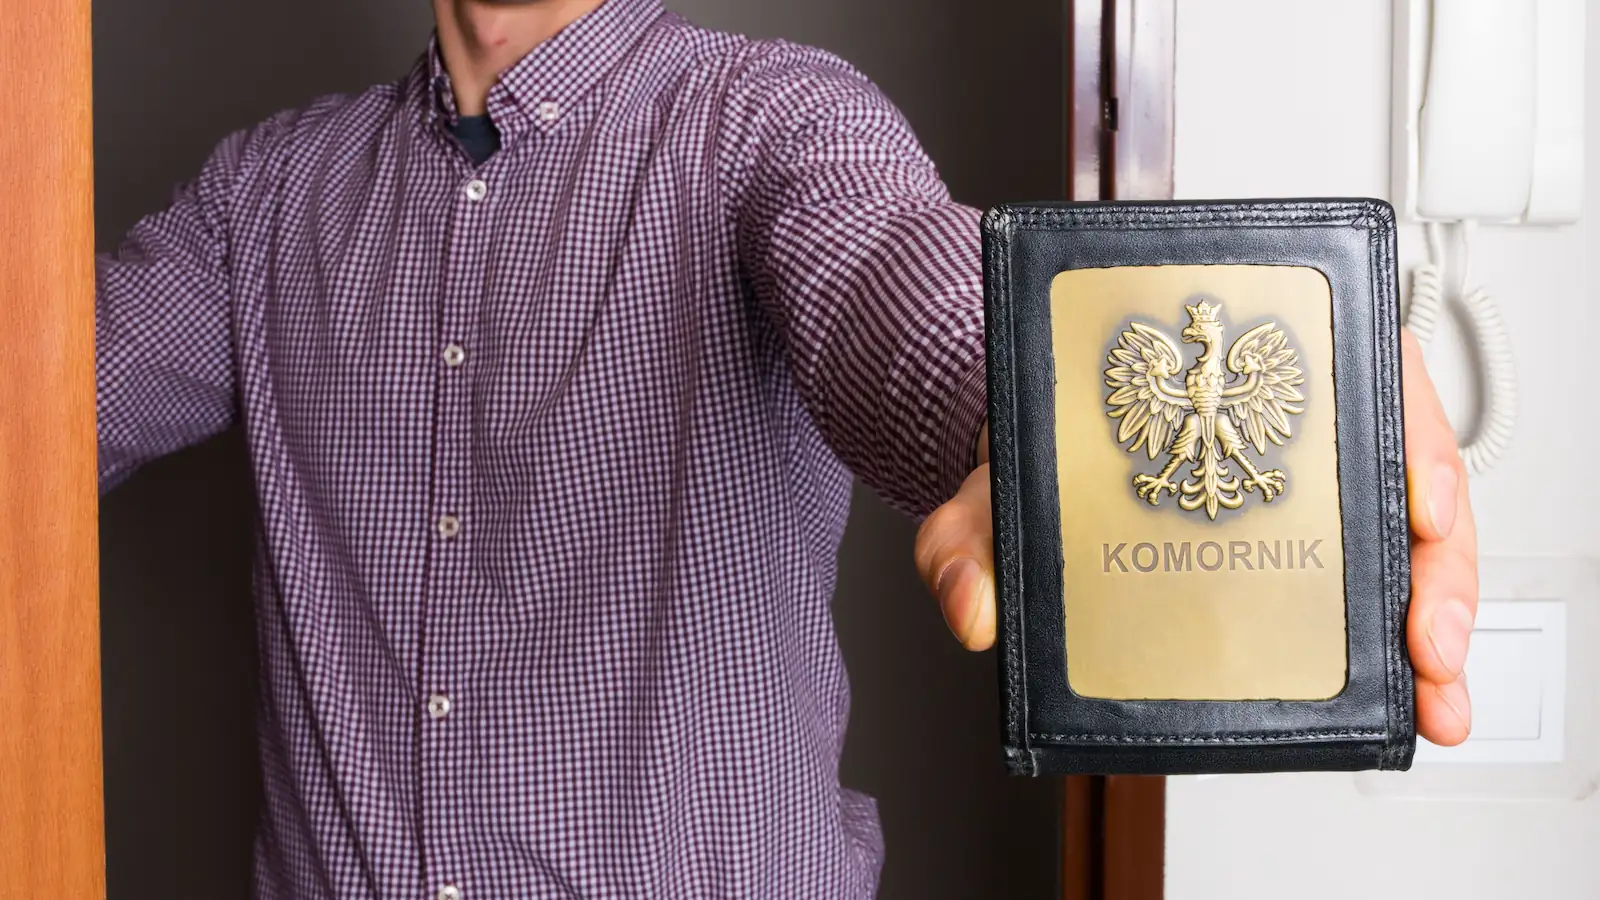
Zajęcie rachunku bankowego jest jedną z metod egzekwowania należności. Gdy właściwy organ skieruje do banku zawiadomienie o zajęciu, instytucja musi wykonać wynikające z niego obowiązki. Dla właściciela rachunku oznacza to, że niektóre środki mogą stać się niedostępne, a ich nadwyżka ponad kwoty chronione może zostać przekazana na spłatę długu.
3604,50 zł miesięcznie. Skąd bierze się ta kwota?
Kwota wolna od zajęcia na rachunkach oszczędnościowych, oszczędnościowo-rozliczeniowych i określonych rachunkach lokat osób fizycznych wynika z Prawa bankowego. Co do zasady stanowi 75 procent minimalnego wynagrodzenia za pracę. W 2026 roku płaca minimalna wynosi 4806 zł brutto, dlatego chroniona kwota to 3604,50 zł miesięcznie.
Nie jest to dodatkowe świadczenie ani pieniądze przyznawane dłużnikowi przez państwo. Oznacza limit środków, z których można korzystać mimo zajęcia rachunku, o ile konkretne zajęcie podlega zasadom dotyczącym kwoty wolnej. Limit odnawia się na początku każdego miesiąca kalendarzowego, lecz nie sumuje się w nieskończoność, jeśli nie został wykorzystany wcześniej.
Masz kilka rachunków? Limit nie przysługuje osobno na każdym
Posiadanie kilku kont nie oznacza, że można korzystać z wielokrotności kwoty wolnej. Zasadniczo limit odnosi się do środków danej osoby w ramach rachunków objętych wskazanymi przepisami, a nie do każdego rachunku odrębnie. Banki stosują mechanizmy pozwalające ustalać dostępne środki w przypadku zajęcia.
Przykładowo, jeśli na rachunku w danym miesiącu znajdzie się 3700 zł, a stosowana kwota wolna wynosi 3604,50 zł, nadwyżka 95,50 zł może zostać objęta zajęciem, oczywiście tylko do wysokości egzekwowanej należności. Nie należy jednak traktować tego przykładu jako pełnej kalkulacji dla każdego rodzaju zajęcia.
Alimenty to ważny wyjątek
Przy zajęciu związanym z należnościami alimentacyjnymi podstawowa miesięczna kwota wolna na rachunku bankowym nie przysługuje na takich samych zasadach jak przy zwykłych zobowiązaniach. Dlatego twierdzenie, że komornik musi każdemu pozostawić 3604,50 zł, jest nieprawdziwe.
Istnieją również kategorie pieniędzy, które na podstawie odrębnych przepisów podlegają szczególnej ochronie przed egzekucją. Dotyczy to określonych świadczeń rodzinnych i socjalnych. Jeżeli bank zablokował środki, które powinny być chronione, należy możliwie szybko zgłosić problem i przedstawić dokumenty potwierdzające ich pochodzenie.
Co zrobić, kiedy konto zostało zajęte?
Najpierw należy sprawdzić zawiadomienie o zajęciu: kto prowadzi egzekucję, jakiej należności ona dotyczy i jaka kwota jest dochodzona. Następnie warto skontaktować się z bankiem, aby ustalić, jaka część pieniędzy jest niedostępna i jaki limit kwoty wolnej zastosowano.
Jeżeli dług został już spłacony, zajęcie dotyczy niewłaściwej osoby albo istnieją inne zastrzeżenia co do egzekucji, należy kontaktować się z organem prowadzącym postępowanie. Sam bank zwykle nie może samodzielnie uchylić prawidłowo doręczonego zajęcia na podstawie telefonicznej prośby klienta.
Co to oznacza dla mieszkańców Warszawy i Mazowsza?
Te same przepisy obowiązują mieszkańców całej Polski, również Warszawy, Radomia, Płocka i podwarszawskich miejscowości. Osoba, której rachunek został zajęty, powinna zwrócić szczególną uwagę na rodzaj egzekwowanego zobowiązania. Warto też upewnić się, czy komunikat dotyczący blokady rzeczywiście pochodzi z banku, ponieważ oszuści wysyłają fałszywe powiadomienia i próbują wyłudzać dane logowania.
Najważniejsze: w 2026 roku standardowa kwota wolna od zajęcia rachunku wynosi 3604,50 zł miesięcznie, ale nie obowiązuje w identyczny sposób przy każdym rodzaju długu. Jeśli blokada budzi wątpliwości, sprawdź jej podstawę i skontaktuj się z bankiem oraz organem egzekucyjnym.
Dziennikarka ekonomiczna i specjalistka od tekstów prawnych, była wykładowczyni akademicka Uniwersytetu Warszawskiego. Autorka newsów gospodarczych i tekstów o prawie. Posiada dyplom z zakresu tłumaczeń prawnych i ekonomicznych. Warsztat naukowy wykorzystuje w codziennej pracy redakcyjnej, tworząc precyzyjne artykuły oparte na twardych danych. Jako jedna z nielicznych dziennikarek w branży, swoje teksty opiera na bezpośredniej pracy z zagranicznymi raportami finansowymi i aktami prawnymi, bez pośredników.