Pieniądze na koncie mogą nie wystarczyć. Banki zalecają przygotowanie gotówki na 72 godziny
Pieniądze na koncie mogą być bezpieczne, a mimo to przez pewien czas niedostępne. Wystarczy poważna awaria prądu, internetu lub systemów płatniczych, aby nie można było zapłacić kartą, telefonem czy BLIK-iem. Dlatego europejskie banki centralne zalecają mieszkańcom przygotowanie awaryjnej rezerwy gotówki. W niektórych krajach wskazano już konkretne kwoty. Polski rząd również zaleca posiadanie banknotów w domu, ale nie określił jednej sumy dla wszystkich.
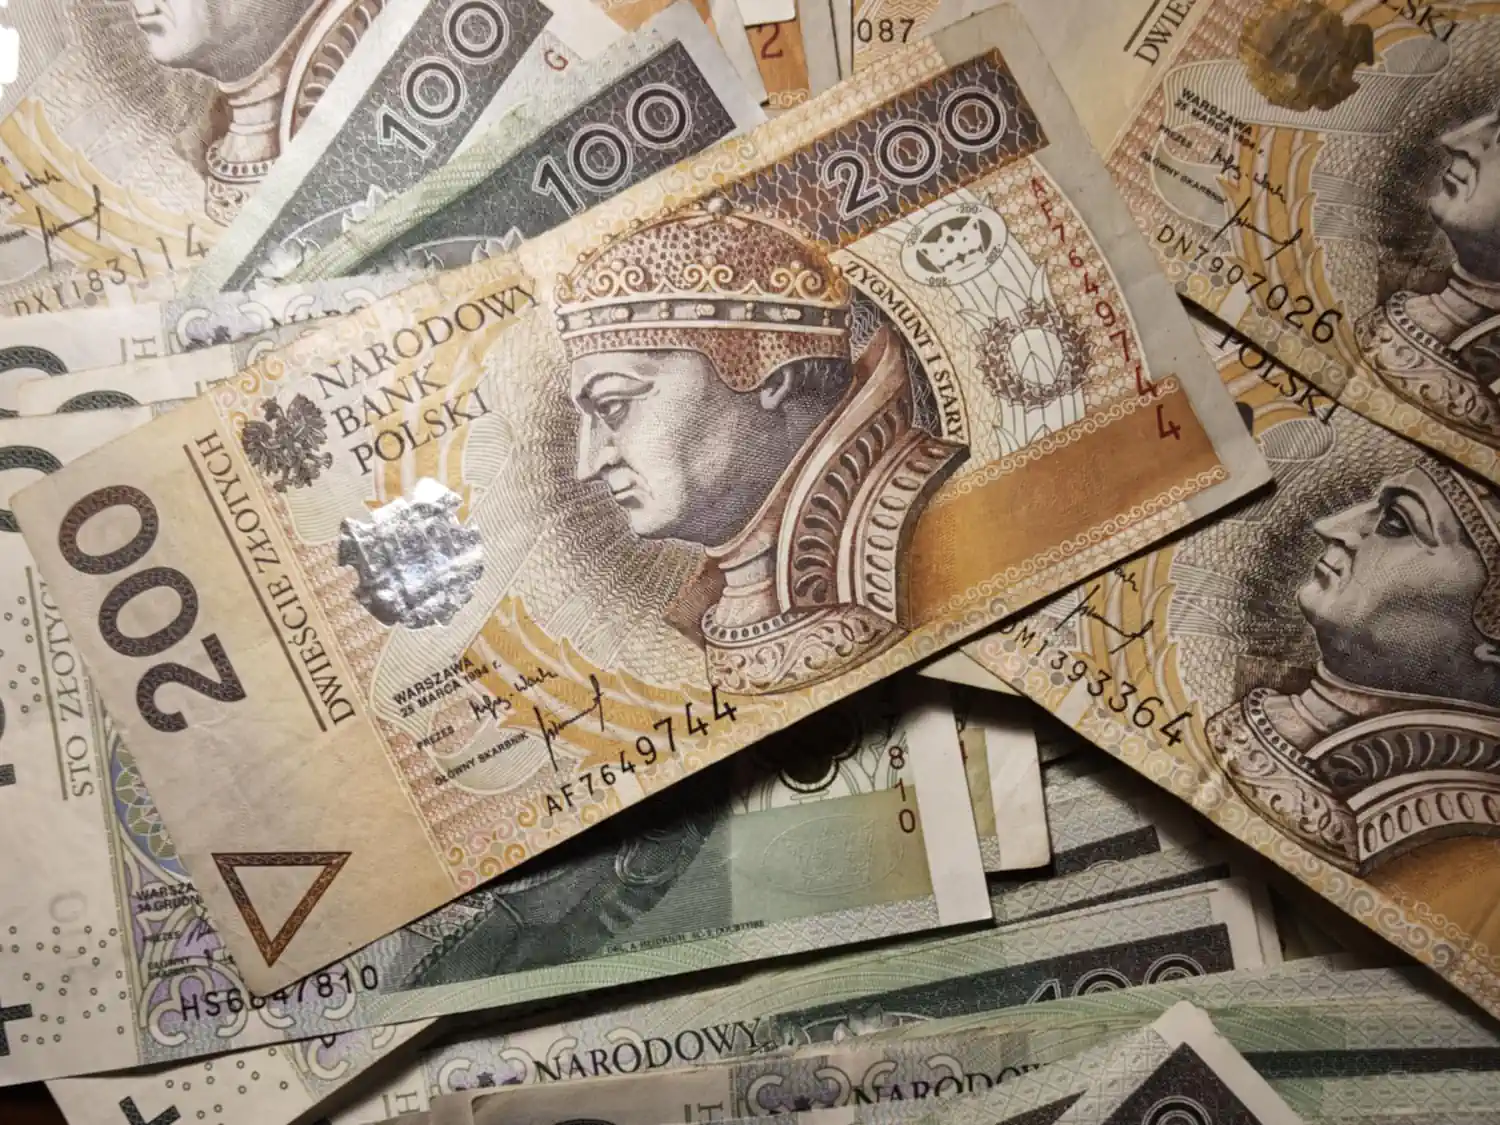
Banki centralne podają kwoty. Tyle pieniędzy warto mieć pod ręką
Europejskie instytucje finansowe coraz większą uwagę poświęcają przygotowaniu mieszkańców na zakłócenia w działaniu systemów płatniczych.
W Holandii bank centralny De Nederlandsche Bank wraz z instytutem Nibud rekomenduje przygotowanie rezerwy wystarczającej na pierwsze 72 godziny kryzysu.
Zalecana kwota wynosi 70 euro na osobę dorosłą i 30 euro na dziecko.
Przykładowo rodzina składająca się z dwóch dorosłych i dwojga dzieci powinna według tych wytycznych dysponować kwotą 200 euro.
Inne podejście przyjęła Szwecja.
Szwedzki bank centralny Riksbank zaleca posiadanie około 1000 koron szwedzkich na każdego dorosłego, co ma pomóc w pokryciu podstawowych wydatków przez tydzień.
To nie są jednak przepisy obowiązujące w Polsce. Każdy kraj określa własne zalecenia, uwzględniając lokalne warunki i koszty życia.
Polski rząd również zaleca gotówkę. Jest ważny szczegół
W Polsce temat przygotowania finansowego na sytuacje kryzysowe został uwzględniony w rządowym „Poradniku bezpieczeństwa”.
Dokument przygotowany przez Ministerstwo Spraw Wewnętrznych i Administracji, Ministerstwo Obrony Narodowej oraz Rządowe Centrum Bezpieczeństwa wskazuje, że wśród domowych zapasów powinna znaleźć się gotówka w różnych nominałach.
Rząd zaleca przygotowanie podstawowego wyposażenia pozwalającego na samodzielne funkcjonowanie przez minimum trzy dni.
Nie podaje jednak konkretnej kwoty, którą każdy obywatel powinien wypłacić z banku.
Oznacza to, że wysokość rezerwy należy dopasować do liczby domowników, ich potrzeb oraz codziennych wydatków.
Co się stanie, jeśli bankomaty i terminale przestaną działać?
Wyobraźmy sobie sytuację, w której dochodzi do rozległej awarii zasilania.
W sklepach przestają działać terminale płatnicze. Nie można skorzystać z BLIK-a, ponieważ telefon nie ma dostępu do sieci albo system bankowy jest niedostępny.
Bankomaty również mogą nie wypłacać pieniędzy.
Środki nadal znajdują się na rachunku, ale ich wykorzystanie staje się czasowo utrudnione.
W takiej sytuacji nawet niewielka rezerwa gotówki może pozwolić na zakup żywności, wody, leków czy opłacenie niezbędnego transportu, o ile sprzedawcy mogą kontynuować działalność.
Nie chodzi zatem o przewidywanie upadku banków, ale o przygotowanie alternatywnego sposobu płacenia.
Ile gotówki powinna mieć czteroosobowa rodzina?
Polskie instytucje nie wyznaczyły obowiązkowej ani oficjalnie rekomendowanej kwoty na osobę.
Można jednak samodzielnie oszacować potrzebną rezerwę, uwzględniając podstawowe wydatki przez trzy dni.
Przykładowy budżet awaryjny może wyglądać następująco:
| Gospodarstwo domowe | Przykładowa rezerwa na 3 dni |
|---|---|
| Jedna osoba | 150–300 zł |
| Dwie osoby | 300–600 zł |
| Rodzina 2+1 | 450–750 zł |
| Rodzina 2+2 | 500–1000 zł |
Są to wyłącznie orientacyjne przykłady budżetów, a nie oficjalne zalecenia NBP, RCB czy polskiego rządu.
Rzeczywiste potrzeby mogą być znacznie mniejsze lub większe. Wiele zależy od tego, czy gospodarstwo domowe ma już zapas żywności, wody i leków.
Nie trzymaj wszystkiego w banknotach po 200 i 500 zł
Istotna jest nie tylko wysokość rezerwy, ale również sposób jej przygotowania.
Podczas awarii sprzedawcy mogą mieć problem z wydawaniem reszty.
Dlatego praktyczniejszy będzie zapas złożony z banknotów o różnych wartościach, na przykład 10, 20, 50 i 100 zł, a także niewielkiej ilości bilonu.
Jeśli za podstawowe zakupy trzeba zapłacić 37 zł, banknot 500-złotowy może okazać się znacznie mniej użyteczny niż kilka mniejszych.
W Polsce warto przygotować rezerwę przede wszystkim w złotych, ponieważ to nimi dokonuje się codziennych zakupów.
Czy trzeba wypłacić oszczędności z banku?
Nie. Takie działanie nie wynika z zaleceń instytucji finansowych.
Urząd Komisji Nadzoru Finansowego podkreśla, że polskie banki są przygotowane do zapewniania dostępu do gotówki również w warunkach zwiększonego zapotrzebowania.
Przechowywanie pieniędzy na rachunku ogranicza między innymi ryzyko ich kradzieży lub fizycznego zniszczenia.
Awaryjna gotówka powinna być uzupełnieniem pieniędzy w banku, a nie zastępować całych oszczędności.
Nie ma również potrzeby podejmowania pochopnych decyzji czy masowego wypłacania środków.
Co to oznacza dla Ciebie?
Warto sprawdzić, czy w domu znajdują się pieniądze wystarczające na podstawowe zakupy przez kilka dni.
Jeżeli korzystasz wyłącznie z karty, telefonu i BLIK-a, nawet krótkotrwała awaria może utrudnić codzienne funkcjonowanie.
Najważniejsze są trzy kwestie: odpowiednia do potrzeb domowników kwota, różne nominały oraz bezpieczne miejsce przechowywania pieniędzy.
Europejskie banki centralne podają już konkretne sumy. Polska nie ustaliła jednej kwoty, ale rządowy poradnik jednoznacznie uwzględnia gotówkę w przygotowaniach na sytuacje kryzysowe.
Nie jest to sygnał, że nadchodzi awaria czy zagrożenie. To zwykłe zabezpieczenie na wypadek problemów z infrastrukturą, od której zależą współczesne płatności.
Dziennikarka ekonomiczna i specjalistka od tekstów prawnych, była wykładowczyni akademicka Uniwersytetu Warszawskiego. Autorka newsów gospodarczych i tekstów o prawie. Posiada dyplom z zakresu tłumaczeń prawnych i ekonomicznych. Warsztat naukowy wykorzystuje w codziennej pracy redakcyjnej, tworząc precyzyjne artykuły oparte na twardych danych. Jako jedna z nielicznych dziennikarek w branży, swoje teksty opiera na bezpośredniej pracy z zagranicznymi raportami finansowymi i aktami prawnymi, bez pośredników.