Polacy wypłacają pieniądze i wkładają je do kopert. Ta metoda podbija Internet
Zamiast kolejnej aplikacji – gotówka, podpisane koperty i twardy limit na każdą kategorię wydatków. Metoda nazywana „cash stuffing” zdobywa popularność w mediach społecznościowych. Ma pomóc osobom, którym pieniądze znikają z konta szybciej, niż planowały. Nie chodzi jednak o wypłacanie wszystkich oszczędności ani trzymanie całego majątku w domu.
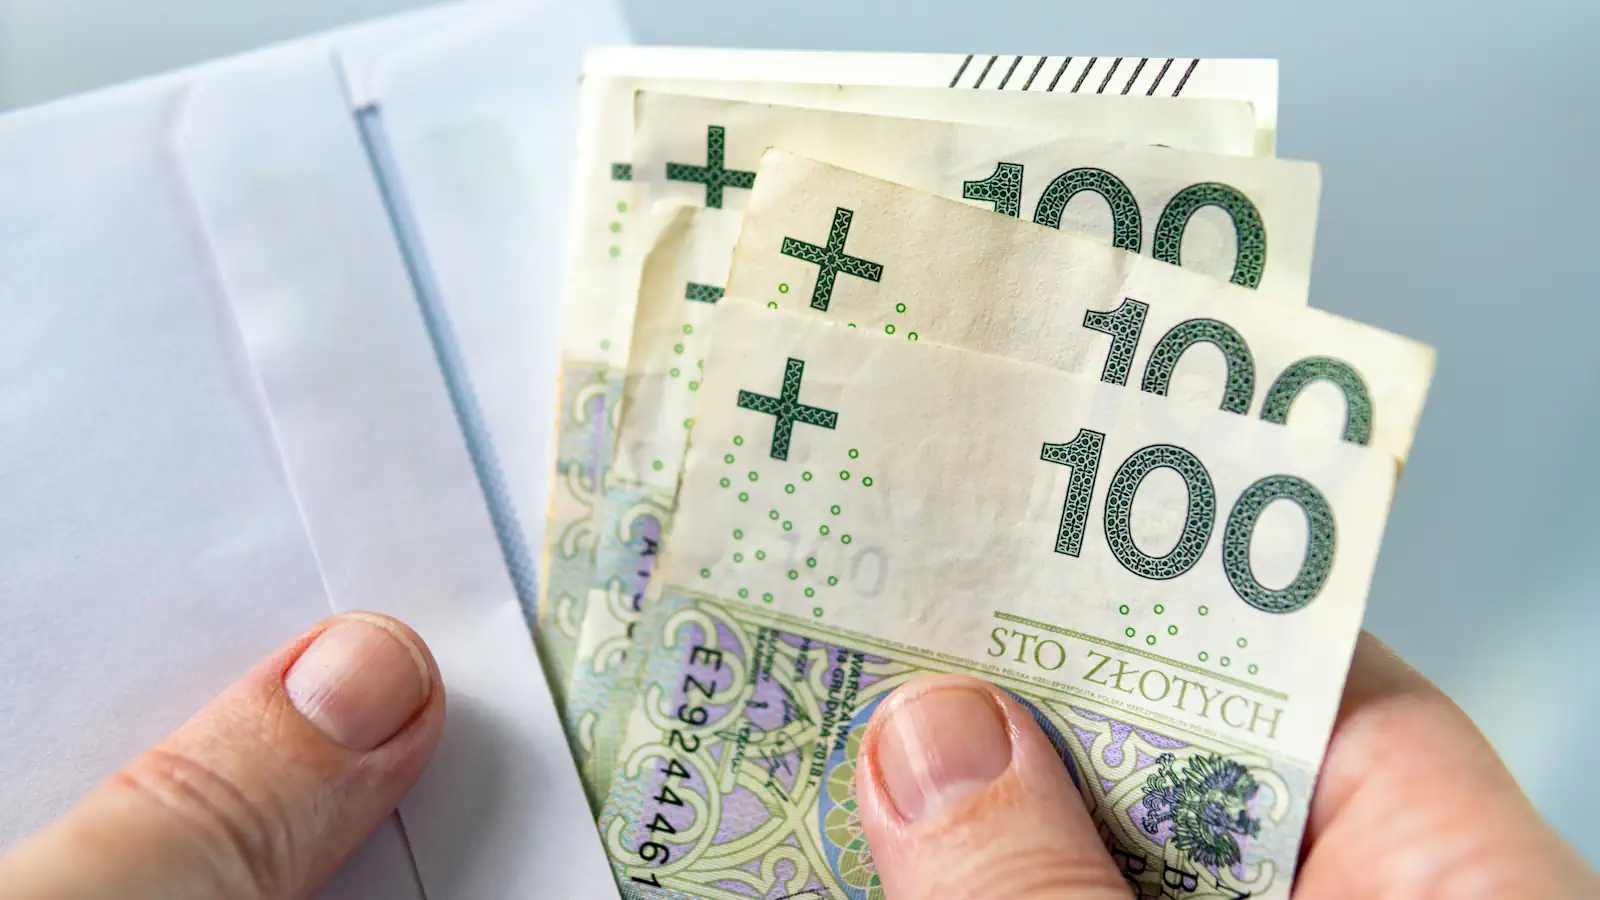
Płatności kartą i telefonem są wygodne, ale mogą utrudniać kontrolowanie codziennych wydatków. Kilka niewielkich transakcji nie wygląda groźnie, dopóki pod koniec tygodnia nie zostaną zsumowane.
„Cash stuffing”, czyli wypełnianie kopert gotówką, ma wprowadzić fizyczną granicę. Użytkownik z góry ustala kwotę przeznaczoną na konkretny cel. Kiedy pieniądze w danej kopercie się kończą, nie powinien już wydawać w tej kategorii do rozpoczęcia kolejnego okresu budżetowego.
Na czym polega metoda kopertowa?
Po otrzymaniu wynagrodzenia należy najpierw odjąć kwoty przeznaczone na rachunki, raty, oszczędności i inne stałe zobowiązania. Pozostałą część pieniędzy dzieli się między kategorie wydatków.
Koperty można podpisać na przykład:
- zakupy spożywcze,
- paliwo i transport,
- leki,
- środki czystości,
- jedzenie na mieście,
- rozrywka,
- ubrania,
- wydatki na dzieci,
- zwierzęta,
- nieprzewidziane potrzeby.
Do każdej z nich trafia określona kwota. Pieniędzy przeznaczonych na żywność nie powinno się wykorzystywać na ubrania, a budżetu na leki — na zamawianie jedzenia.
Właśnie ta widoczna granica ma być największą zaletą metody.
Przykładowy podział pieniędzy
Załóżmy, że po opłaceniu rachunków, rat i odłożeniu oszczędności gospodarstwu domowemu pozostaje 3000 zł na bieżące potrzeby.
Kwotę można podzielić następująco:
- 1600 zł – żywność i chemia domowa,
- 500 zł – paliwo i transport,
- 250 zł – leki i zdrowie,
- 250 zł – jedzenie na mieście,
- 200 zł – rozrywka,
- 100 zł – zwierzęta,
- 100 zł – wydatki nieprzewidziane.
To wyłącznie przykład. Podział musi odpowiadać potrzebom konkretnej rodziny. Osoba, która codziennie dojeżdża samochodem do pracy, będzie potrzebowała większego budżetu transportowego. Rodzina z dziećmi powinna natomiast uwzględnić szkołę, zajęcia i ubrania.
Dlaczego gotówka może ograniczać wydatki?
Podczas płatności kartą klient nie widzi, jak fizycznie zmniejsza się jego budżet. W kopercie od razu widać, czy pozostało 300, 100 czy tylko 20 zł.
Gotówka wprowadza również dodatkową przerwę przed zakupem. Trzeba wyjąć banknoty, policzyć je i zobaczyć, ile pieniędzy zostanie. To może ograniczyć część impulsywnych decyzji.
W najnowszym badaniu dotyczącym porządkowania finansów wskazano, że Polacy mimo dostępu do nowych technologii nadal chętnie korzystają z prostych rozwiązań, takich jak zeszyt i długopis. Koperty wpisują się w ten sam sposób myślenia: budżet ma być widoczny i łatwy do kontrolowania.
Nie trzeba wypłacać całej pensji
Najważniejsze zastrzeżenie: metoda kopertowa nie oznacza trzymania wszystkich pieniędzy w domu.
Na rachunku powinny pozostać środki przeznaczone na:
- czynsz i opłaty,
- raty kredytów,
- przelewy automatyczne,
- ubezpieczenia,
- rachunki opłacane przez internet,
- oszczędności i fundusz awaryjny.
Do kopert najlepiej wypłacić wyłącznie część budżetu przeznaczoną na codzienne zakupy. Przechowywanie dużej gotówki w mieszkaniu wiąże się z ryzykiem kradzieży, pożaru, zalania albo zwykłego zgubienia pieniędzy.
Można zastosować cyfrowe koperty
Osoby, które nie chcą płacić gotówką, mogą stworzyć odpowiednik kopert w bankowości internetowej. Wystarczą osobne subkonta lub skarbonki przeznaczone na konkretne cele.
Można utworzyć między innymi:
- „jedzenie”,
- „samochód”,
- „wakacje”,
- „święta”,
- „ubezpieczenie”,
- „naprawy domu”,
- „weterynarz”.
Cyfrowa wersja jest bezpieczniejsza niż przechowywanie wielu banknotów w mieszkaniu, ale wymaga większej dyscypliny. Przeniesienie pieniędzy między subkontami trwa kilka sekund, dlatego łatwiej naruszyć wcześniej ustalony limit.
Dobrym kompromisem może być pozostawienie rachunków i oszczędności w banku oraz wypłacanie gotówki wyłącznie na kategorie, w których najczęściej dochodzi do przekroczenia budżetu.
Koperty na wydatki, które wracają raz w roku
Metodę można wykorzystać nie tylko do codziennych zakupów. Szczególnie dobrze sprawdza się przy kosztach, które pojawiają się rzadziej, ale można je przewidzieć.
Jeżeli ubezpieczenie samochodu kosztuje 1800 zł rocznie, co miesiąc można odkładać po 150 zł. Gdy nadejdzie termin płatności, potrzebna kwota będzie już przygotowana.
W podobny sposób można odkładać na:
- święta,
- wakacje,
- podatek od nieruchomości,
- wyprawkę szkolną,
- przegląd i naprawy samochodu,
- opał lub rozpoczęcie sezonu grzewczego,
- prezenty urodzinowe.
Takie wydatki nie są nagłe. Zaskakują głównie dlatego, że wcześniej nie zostały uwzględnione w miesięcznym budżecie.
Co zrobić z pieniędzmi, które zostaną?
Na koniec tygodnia albo miesiąca niewykorzystanych środków nie trzeba wydawać „na nagrodę”. Można je:
- przelać na konto oszczędnościowe,
- przeznaczyć na fundusz awaryjny,
- pozostawić na następny miesiąc,
- dodać do koperty na konkretny cel,
- wykorzystać do wcześniejszej spłaty drogiego zadłużenia.
Najbardziej motywujące może być regularne zapisywanie pozostałej kwoty. Dzięki temu użytkownik zobaczy, czy metoda faktycznie przynosi oszczędności.
Metoda nie rozwiąże każdego problemu
Koperty pomagają kontrolować wydatki zmienne, ale nie obniżą automatycznie czynszu, rat kredytowych ani rachunków za energię. Jeżeli stałe zobowiązania pochłaniają niemal całe dochody, samo dzielenie gotówki może nie wystarczyć.
Nie należy też tworzyć nierealistycznie niskich limitów. Jeśli czteroosobowa rodzina zwykle wydaje na żywność 2500 zł, umieszczenie w kopercie 1000 zł prawdopodobnie zakończy się szybkim naruszeniem zasad.
Lepiej rozpocząć od zapisania rzeczywistych wydatków, a następnie obniżać limity stopniowo.
Najprostszy sposób na rozpoczęcie
Na początek wystarczą cztery koperty:
- żywność,
- transport,
- przyjemności,
- wydatki nieprzewidziane.
Nie trzeba kupować specjalnego segregatora pokazywanego w mediach społecznościowych. Zwykłe papierowe koperty spełnią dokładnie tę samą funkcję.
Po miesiącu należy sprawdzić, w której kategorii pieniądze skończyły się najszybciej i ile udało się zachować. Dopiero wtedy warto zmienić limity albo utworzyć kolejne koperty.
Najważniejsza zasada brzmi: nie wypłacaj wszystkich oszczędności. Do kopert przeznacz tylko pieniądze na bieżące wydatki, które najtrudniej kontrolować. Wtedy internetowy trend może stać się prostym i bezpiecznym narzędziem do porządkowania domowego budżetu.
Dziennikarka ekonomiczna i specjalistka od tekstów prawnych, była wykładowczyni akademicka Uniwersytetu Warszawskiego. Autorka newsów gospodarczych i tekstów o prawie. Posiada dyplom z zakresu tłumaczeń prawnych i ekonomicznych. Warsztat naukowy wykorzystuje w codziennej pracy redakcyjnej, tworząc precyzyjne artykuły oparte na twardych danych. Jako jedna z nielicznych dziennikarek w branży, swoje teksty opiera na bezpośredniej pracy z zagranicznymi raportami finansowymi i aktami prawnymi, bez pośredników.