Banki centralne pilnie apelują do Europejczyków. Wypłać gotówkę i trzymaj ją w domu. Podano kwoty
70 euro na dorosłego i 30 euro na dziecko w Holandii. 1000 koron na dorosłego w Szwecji. Europejskie instytucje finansowe wskazują, ile gotówki warto mieć na wypadek czasowej awarii płatności, a polski „Poradnik bezpieczeństwa” również wymienia banknoty i monety w domowych zapasach. Chodzi o możliwość opłacenia niezbędnych zakupów przez kilka dni, kiedy zwykły sposób płacenia może być niedostępny.
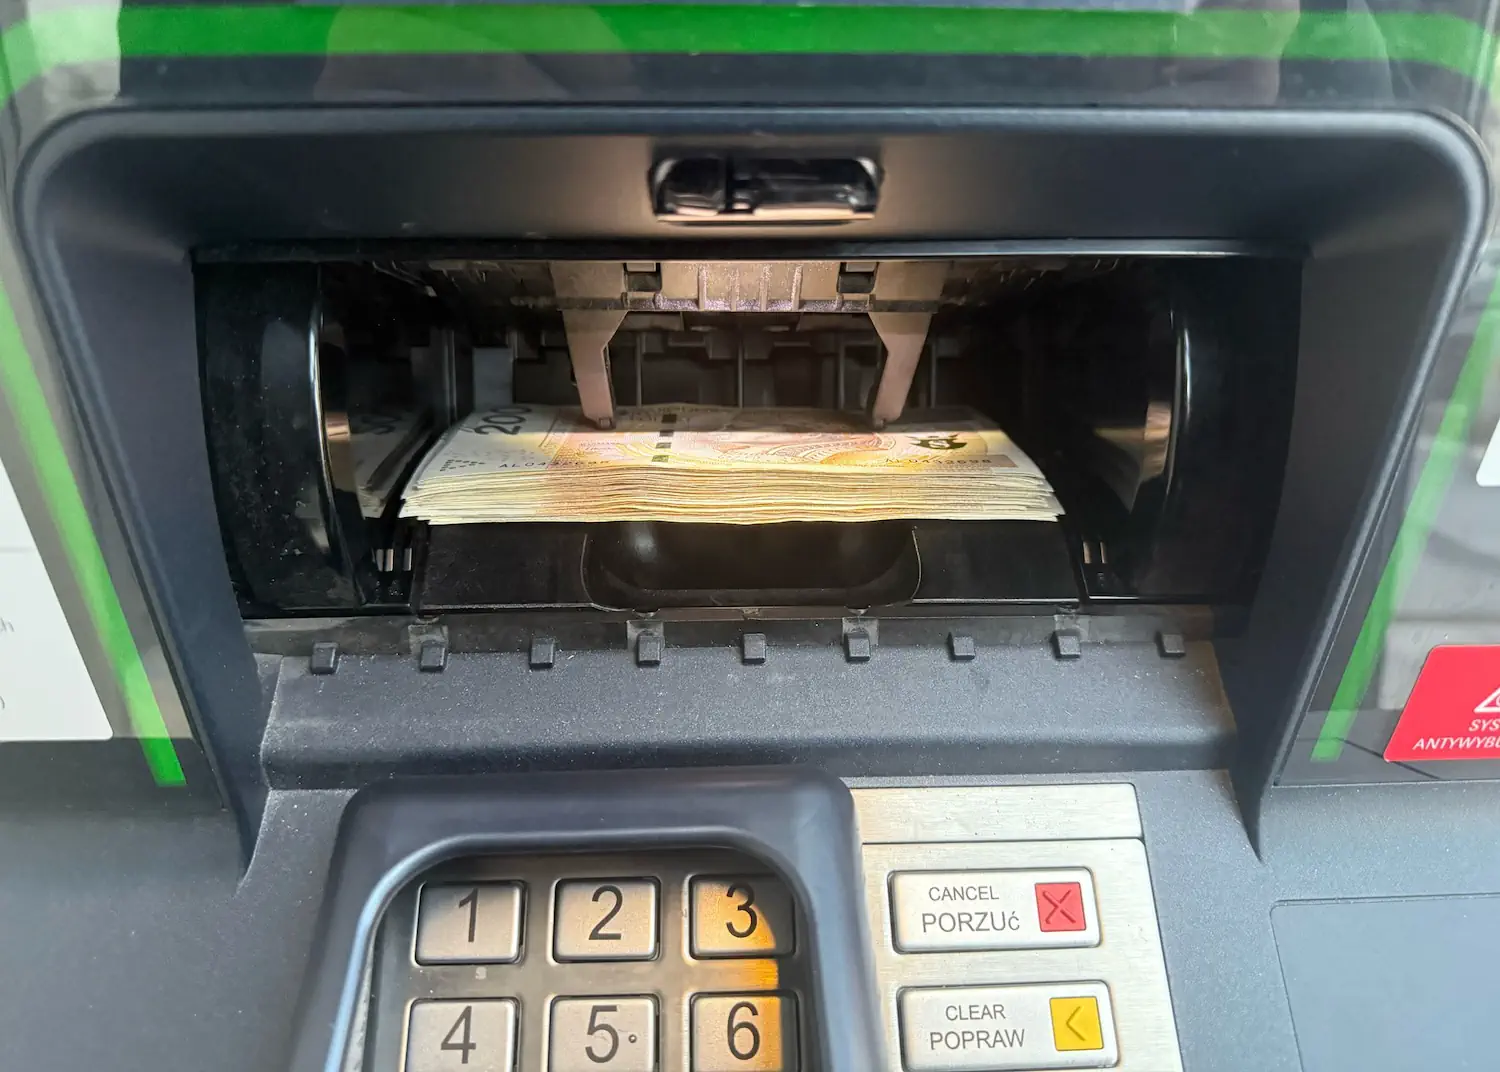
Zakupy mogą sprawić problem nawet wtedy, gdy na koncie znajdują się wystarczające środki. Wystarczy awaria terminala, niedostępność usług banku albo przerwa w łączności, żeby płatność nie została zrealizowana. Przy rozległym problemie mogą pojawić się również trudności z wypłatą pieniędzy z bankomatu. Właśnie na takie sytuacje przygotowywane są zalecenia dotyczące niewielkiej rezerwy gotówki. Ma ona służyć bieżącym potrzebom gospodarstwa domowego, przede wszystkim zakupowi jedzenia, środków higienicznych, potrzebnych leków lub opłaceniu transportu.
Holandia podała kwoty na pierwsze 72 godziny
Holenderskie zalecenie zostało ogłoszone 20 maja 2025 roku przez Narodowe Forum ds. Systemu Płatniczego. Uczestniczą w nim między innymi bank centralny De Nederlandsche Bank, banki, organizacje konsumenckie, przedstawiciele handlu i ministerstwo finansów. Rekomendacja przewiduje około 70 euro na każdą osobę dorosłą oraz 30 euro na każde dziecko. Taka rezerwa ma pomóc w pokryciu podstawowych wydatków podczas zakłóceń płatności elektronicznych trwających do 72 godzin. Kwoty opracowano na podstawie obliczeń instytutu Nibud, zajmującego się finansami gospodarstw domowych.
Wysokość zapasu zależy więc od składu rodziny. Dla 2 dorosłych i 2 dzieci zastosowanie tej reguły daje 200 euro. Przy 2 dorosłych i 3 dzieci będzie to 230 euro, a przy 3 dorosłych i 3 dzieci 300 euro. To punkt odniesienia do podstawowych wydatków w holenderskich warunkach. Rodzina mająca szczególne potrzeby powinna uwzględnić je dodatkowo. Znaczenie mogą mieć choćby dieta, przyjmowane leki, sposób przemieszczania się lub konieczność zakupu karmy dla zwierząt.
Szwecja zaleca 1000 koron na dorosłego na tydzień
Sveriges Riksbank przedstawił swoją rekomendację 4 marca 2026 roku. Szwedzki bank centralny wskazał 1000 koron gotówki na osobę dorosłą jako kwotę orientacyjną na tydzień niezbędnych zakupów. Zastrzegł, że gospodarstwa mogą potrzebować mniej lub więcej, zależnie od ich składu i szczególnych potrzeb. Zalecenie dotyczące tej kwoty pozostaje również na stronie banku zaktualizowanej 21 września 2026 roku. Nie należy więc utożsamiać szwedzkiej rekomendacji z identycznym, 3-dniowym zapasem opisanym w Holandii.
Riksbank zachęca również do posiadania różnych nominałów i regularnego korzystania z gotówki. Chodzi o utrzymanie umiejętności jej używania oraz sprawnego obiegu banknotów i monet. Bank podkreśla, że nawet mniejszy zapas może poprawić przygotowanie gospodarstwa, jeżeli zebranie wskazanej sumy jest trudne. Kwota 1000 koron ma charakter orientacyjny. W komunikacie nie wyznaczono osobnej, analogicznej stawki na dziecko, dlatego wydatki związane z dziećmi trzeba uwzględnić przy ocenie potrzeb całej rodziny.
Ile te kwoty wynoszą po przeliczeniu na złote?
Według tabeli średnich kursów NBP nr 199/A/NBP/2026 z 13 października 2026 roku euro kosztowało 4,3806 zł, a korona szwedzka 0,3919 zł. Przy tych kursach holenderskie 70 euro odpowiada około 306,64 zł, a szwedzkie 1000 koron około 391,90 zł. Przeliczenie pozwala porównać wartości pieniędzy. Nie przenosi jednak zagranicznego koszyka zakupów do Polski i nie ustanawia polskiej rekomendacji dotyczącej wysokości domowej rezerwy.
| Zalecenie | Kwota w walucie kraju | Przeliczenie według kursu NBP z 13 października 2026 r. | Okres |
|---|---|---|---|
| Holandia: osoba dorosła | 70 euro | 306,64 zł | 72 godziny |
| Holandia: dziecko | 30 euro | 131,42 zł | 72 godziny |
| Szwecja: osoba dorosła | 1000 koron szwedzkich | 391,90 zł | Tydzień |
Przy większym gospodarstwie domowym suma rośnie, ale nie powinna być wybierana wyłącznie przez pomnożenie zagranicznych kwot przez kurs waluty. Dla mieszkańców Polski znaczenie mają własne zakupy i wydatki ponoszone w złotych. Poniższa tabela pokazuje jedynie wynik zastosowania holenderskiej reguły do różnych rodzin. Są to obliczenia porównawcze, a nie kwoty nakazane polskim gospodarstwom przez bank centralny lub rząd.
| Skład gospodarstwa | Wynik holenderskiej reguły | Wartość w złotych według wskazanego kursu |
|---|---|---|
| 1 dorosły i 1 dziecko | 100 euro | 438,06 zł |
| 2 dorosłych | 140 euro | 613,28 zł |
| 2 dorosłych i 2 dzieci | 200 euro | 876,12 zł |
| 2 dorosłych i 3 dzieci | 230 euro | 1007,54 zł |
| 3 dorosłych i 3 dzieci | 300 euro | 1314,18 zł |
Polski poradnik wymienia gotówkę, ale bez konkretnej sumy
W polskim „Poradniku bezpieczeństwa” gotówka w różnych nominałach znajduje się zarówno wśród domowych zapasów, jak i rzeczy do plecaka ewakuacyjnego. Przy tym zaleceniu nie podano kwoty. Publikacja rekomenduje przygotowanie zapasów na minimum 3 dni, uwzględniając także wodę, żywność, leki, oświetlenie i łączność. W praktyce rezerwa pieniędzy powinna być oceniana razem z tym, co już znajduje się w domu. Gotówka pozwala opłacić dostępne zakupy, ale nie zastępuje przygotowanego jedzenia, lekarstw lub wody.
Osoba mająca zapas potrzebnych produktów może wydać podczas krótkiej awarii mniej niż rodzina, która wszystko musi dopiero kupić. Z kolei konieczność zakupu konkretnego leku lub opłacenia transportu może szybko zwiększyć potrzeby. Dlatego punktem wyjścia powinny być rzeczywiste wydatki gospodarstwa. Przygotowanie rezerwy nie wymaga przechowywania euro lub koron tylko dlatego, że właśnie w tych walutach podano zagraniczne zalecenia. Przy planowaniu zakupów w Polsce praktyczne znaczenie ma gotówka, którą można wykorzystać w miejscu pobytu.
58 proc. badanych miało zalecany zapas gotówki
De Nederlandsche Bank sprawdził również, czy zalecenie dociera do konsumentów. W badaniu opisanym 25 lutego 2026 roku, obejmującym ponad 1700 osób, 71 proc. znało rekomendację, a 58 proc. deklarowało posiadanie wskazanej rezerwy. Wśród osób mających mniej gotówki, niż zalecano, co trzecia odpowiadała, że jeszcze nie zdążyła jej przygotować. Są to wyniki dotyczące holenderskich konsumentów. Pokazują jednak różnicę między znajomością wskazówek a odłożeniem pieniędzy, które rzeczywiście są dostępne w domu.
Warszawski budżet powinien uwzględniać także przemieszczanie się
W Warszawie przy obliczaniu rezerwy łatwo skupić się na jedzeniu i pominąć transport. Tymczasem domownik może potrzebować dojazdu do pracy, apteki lub bliskiej osoby. Dla porównania normalny bilet jednorazowy przesiadkowy 75-minutowy w 1. strefie kosztuje 4,40 zł. Zakup 12 takich biletów oznacza 52,80 zł. To prosty przykład wydatku, który można uwzględnić w rachunku, jeżeli rzeczywiście będzie potrzebny. Osoba mająca ważny bilet okresowy będzie planować tę część budżetu inaczej.
Posiadanie banknotów nie przesądza jednak o dostępności każdej usługi. Przy awarii zasilania mogą nie działać również urządzenia sprzedażowe, a część placówek może ograniczyć działalność. Rezerwa poprawia możliwość zapłaty tam, gdzie sprzedaż nadal jest prowadzona. Przygotowania powinny więc obejmować znajomość dostępnych sposobów zakupu, a nie wyłącznie wypłatę pieniędzy. Tak samo w przypadku komunikacji trzeba odróżnić awarię płatności od zakłócenia samego transportu.
Rezerwę można przygotować stopniowo i w różnych nominałach
De Nederlandsche Bank zaleca stopniowe gromadzenie gotówki, na przykład przez odkładanie części otrzymywanej reszty. Drobniejsze banknoty i monety ułatwiają zapłatę zbliżonej kwoty, gdy sprzedawca ma ograniczony zapas reszty. Własną rezerwę dobrze ustalić po przejrzeniu niezbędnych wydatków i posiadanych zapasów. Nie trzeba kupować dodatkowych rzeczy wyłącznie po to, żeby rozmienić pieniądze. Warto natomiast sprawdzić, czy odłożona suma nie składa się z samych dużych banknotów, trudnych do wykorzystania przy małym zakupie.
Pieniądze powinny być zabezpieczone przed uszkodzeniem i przypadkowym wydaniem, a domownicy muszą znać sposób skorzystania z rezerwy. Przygotowanie płatności warto uzupełnić o fizyczną kartę, znajomość PIN-u i naładowany telefon z powerbankiem. Riksbank wskazuje również korzyść z dostępu do kart różnych sieci płatniczych. Rodzaj awarii zdecyduje, która metoda będzie dostępna. Raz na jakiś czas należy ponownie przejrzeć budżet, szczególnie po zmianie liczby domowników, potrzeb zdrowotnych lub kosztów dojazdu.

Redaktor naczelny serwisu. Absolwent Wydziału Dziennikarstwa i Nauk Politycznych na Uniwersytecie Warszawskim z blisko 20-letnim doświadczeniem w mediach. Specjalista ds. strategii informacyjnych i komunikacji kryzysowej. Wieloletni praktyk rynków finansowych. W swoich tekstach łączy warsztat dziennikarski z praktyczną wiedzą o podatkach, inwestowaniu i mechanizmach rynkowych, tłumacząc zawiłości ekonomii na język codzienny.