Masz mieszkanie własnościowe? Za to płacisz co miesiąc, nawet jeśli nie masz żadnego kredytu
Mieszkanie jest w pełni spłacone, hipoteki nie ma, a mimo to co miesiąc trzeba wykonywać przelew na kilkaset, a czasem znacznie więcej złotych. Dla części właścicieli może to brzmieć paradoksalnie. Własność lokalu nie oznacza jednak, że znika obowiązek ponoszenia kosztów jego utrzymania oraz kosztów całego budynku.
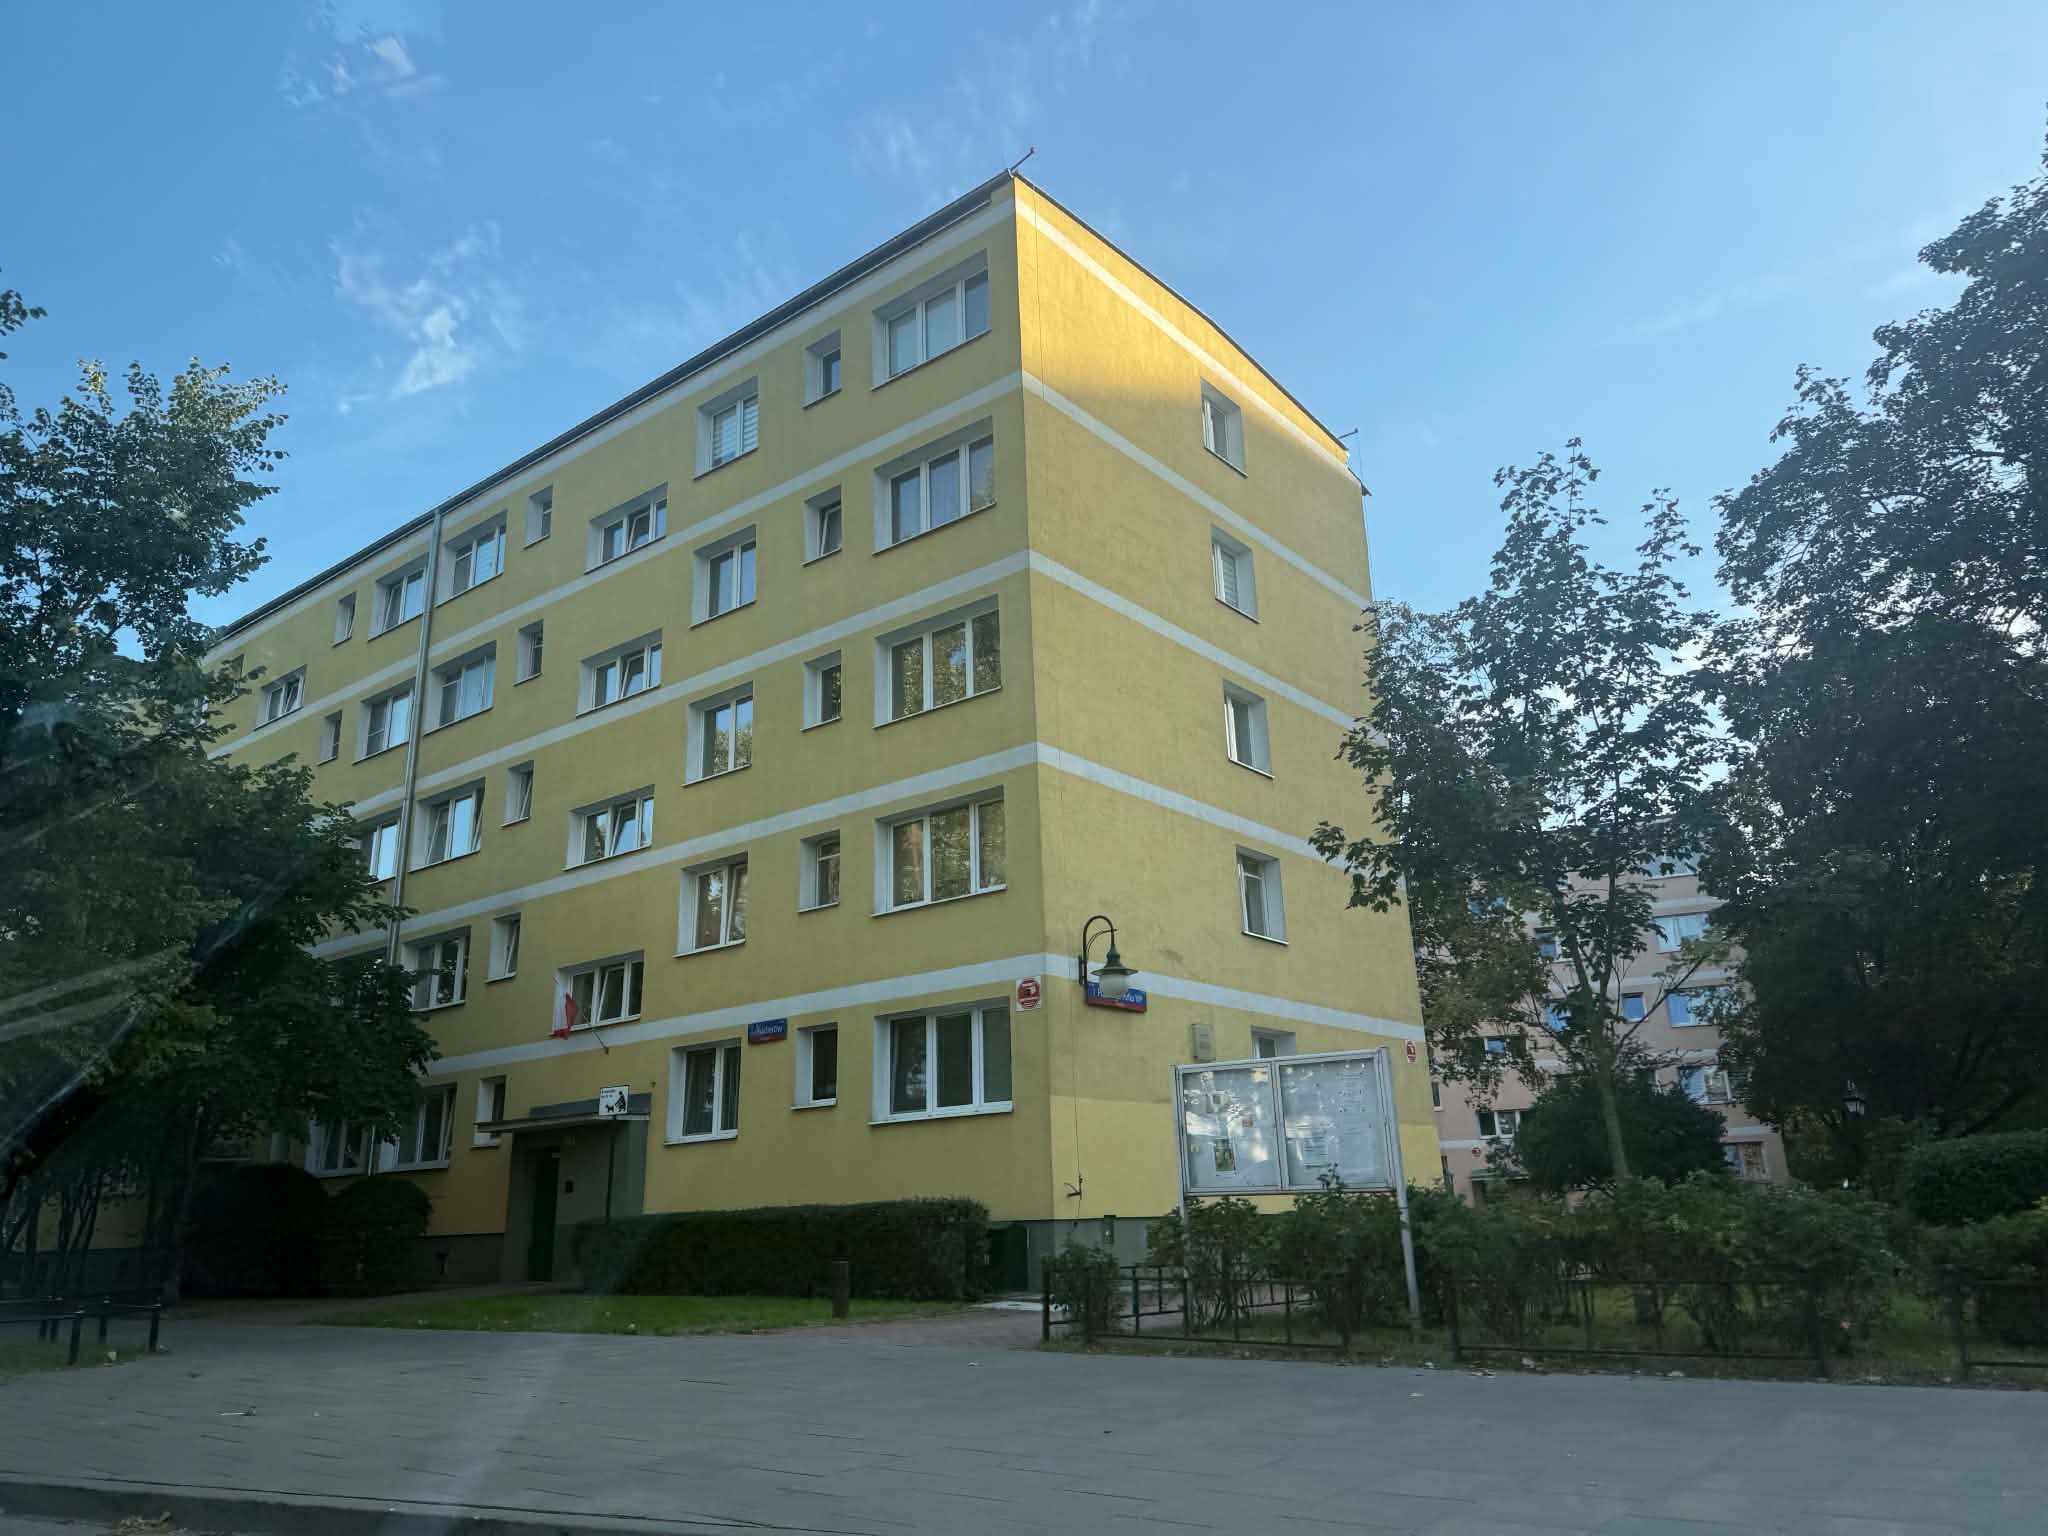
Potocznie mówi się: „płacę czynsz za własne mieszkanie”. Z prawnego punktu widzenia nie jest to jednak czynsz taki jak przy najmie. Właściciel nie płaci komuś za możliwość mieszkania we własnym lokalu. Płaci natomiast za konkretne koszty związane z lokalem i nieruchomością wspólną.
Co ważne, brak kredytu hipotecznego niczego tutaj nie zmienia.
Mieszkanie jest twoje, ale klatka, dach i winda są wspólne
Ustawa o własności lokali stanowi, że właściciel ponosi wydatki związane z utrzymaniem swojego lokalu i uczestniczy w kosztach zarządu nieruchomością wspólną.
W przypadku wspólnoty mieszkaniowej na comiesięcznym zestawieniu mogą więc znaleźć się m.in. koszty:
- remontów i bieżącej konserwacji,
- utrzymania oraz sprzątania części wspólnych,
- energii, wody, gazu i ogrzewania dotyczących części wspólnych,
- windy,
- ubezpieczenia nieruchomości wspólnej,
- wynagrodzenia zarządu lub zarządcy.
Do tego, zależnie od budynku i sposobu rozliczeń, dochodzą zaliczki związane z samym lokalem, np. na wodę czy centralne ogrzewanie, a także opłata za gospodarowanie odpadami.
Dlatego dwie osoby posiadające mieszkania o podobnej powierzchni mogą otrzymywać zupełnie różne miesięczne rachunki.
Fundusz remontowy może mocno podbić miesięczną kwotę
Istotnym elementem kosztów utrzymania budynku są remonty i konserwacja. Prawo wprost zalicza wydatki na nie do kosztów zarządu nieruchomością wspólną.
W praktyce pieniądze są potrzebne m.in. na naprawy dachu, elewacji, instalacji, wind czy innych części wspólnych.
W starszym budynku albo tam, gdzie planowane są kosztowne inwestycje, obciążenia właścicieli mogą być więc większe.
I tu pojawia się podstawowa różnica między właścicielem a najemcą: właściciel uczestniczy w kosztach utrzymania nieruchomości wspólnej dlatego, że jest jej współwłaścicielem, a nie dlatego, że korzysta z mieszkania na podstawie umowy najmu.
Nawet puste mieszkanie nie oznacza zerowego rachunku
To ważne zwłaszcza dla osób posiadających drugie mieszkanie. Jeżeli nikt w lokalu nie mieszka, część kosztów zależnych od rzeczywistego zużycia może spaść.
Nie oznacza to jednak automatycznie, że wszystkie opłaty znikną.
Koszty utrzymania nieruchomości wspólnej nadal istnieją: trzeba sprzątać budynek, oświetlać części wspólne, konserwować instalacje czy przeprowadzać remonty. Ustawa nakłada na właściciela obowiązek uczestniczenia w tych kosztach.
Jest jeszcze podatek od nieruchomości
Właściciel prawnie wyodrębnionego mieszkania musi pamiętać również o podatku od nieruchomości. Nie jest to jednak typowa opłata miesięczna na rzecz wspólnoty.
Wysokość podatku zależy m.in. od powierzchni i stawki obowiązującej w danej gminie. Gmina nie może przy tym przekroczyć maksymalnych stawek określanych na dany rok.
Osoby fizyczne otrzymują decyzję ustalającą wysokość podatku. Co do zasady jest on płatny w czterech terminach: do 15 marca, 15 maja, 15 września i 15 listopada. Jeżeli roczna kwota nie przekracza 100 zł, płaci się ją jednorazowo w terminie pierwszej raty.
Do kiedy trzeba płacić opłaty wspólnocie?
Tutaj przepisy są bardzo konkretne. Właściciele lokali wpłacają zaliczki na koszty zarządu z góry do 10. dnia każdego miesiąca.
Nie ma więc znaczenia, czy mieszkanie zostało kupione na 30-letni kredyt, czy za gotówkę. Spłata ostatniej raty hipoteki oznacza koniec zobowiązania wobec banku, ale nie koniec kosztów posiadania nieruchomości.
Co więcej, długotrwałe zaleganie z należnymi opłatami może mieć bardzo poważne konsekwencje. Ustawa przewiduje, że w określonych przypadkach wspólnota może wystąpić do sądu z żądaniem sprzedaży zadłużonego lokalu w drodze licytacji.
Własne mieszkanie nie oznacza mieszkania „za darmo”
To właśnie dlatego przy zakupie lokalu warto sprawdzić nie tylko cenę za metr kwadratowy i wysokość ewentualnej raty kredytu.
Warto poprosić sprzedającego o aktualne zestawienie opłat, sprawdzić wysokość zaliczek, koszty utrzymania części wspólnych oraz planowane remonty budynku.
Mieszkanie może być bowiem całkowicie spłacone i należeć do właściciela bez żadnej hipoteki, a comiesięczne koszty jego utrzymania pozostaną tak długo, jak długo jest się właścicielem lokalu.
Dziennikarka ekonomiczna i specjalistka od tekstów prawnych, była wykładowczyni akademicka Uniwersytetu Warszawskiego. Autorka newsów gospodarczych i tekstów o prawie. Posiada dyplom z zakresu tłumaczeń prawnych i ekonomicznych. Warsztat naukowy wykorzystuje w codziennej pracy redakcyjnej, tworząc precyzyjne artykuły oparte na twardych danych. Jako jedna z nielicznych dziennikarek w branży, swoje teksty opiera na bezpośredniej pracy z zagranicznymi raportami finansowymi i aktami prawnymi, bez pośredników.