Samochód stoi w garażu i nigdzie nim nie jeździsz? Możesz dostać wezwanie do zapłaty 9610 zł. Wystarczy jeden błąd
Samochód od miesięcy stoi nieużywany w garażu, na prywatnym podjeździe albo pod blokiem. Właściciel nie wyjeżdża nim na drogę, więc uznaje, że nie potrzebuje ubezpieczenia. Tymczasem kilka tygodni później może otrzymać wezwanie do zapłaty niemal 10 tysięcy złotych. W 2026 roku najwyższa opłata za brak obowiązkowego OC samochodu osobowego wynosi 9610 zł. Co szczególnie niebezpieczne, nie trzeba zostać zatrzymanym przez policję ani spowodować wypadku. Ubezpieczeniowy Fundusz Gwarancyjny może wykryć przerwę w ochronie podczas kontroli danych w systemie.
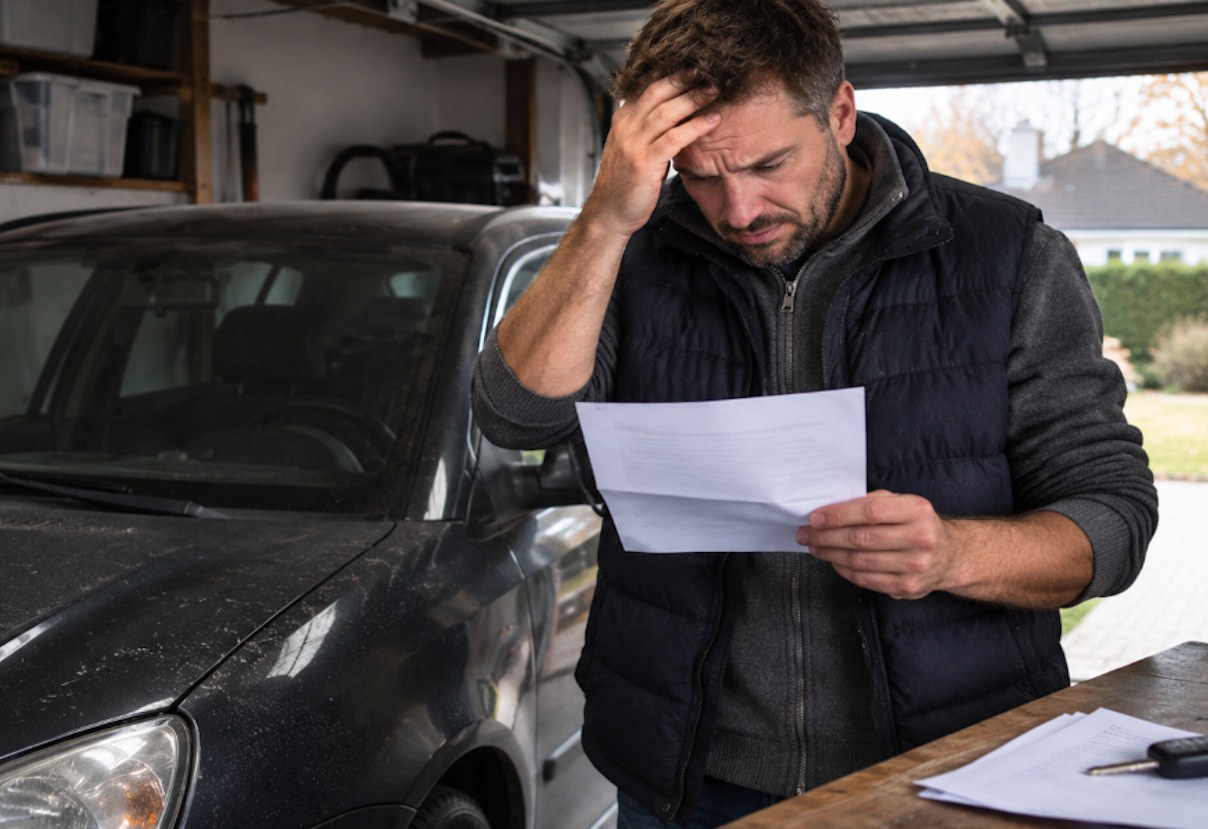
Wielu kierowców jest przekonanych, że obowiązkowe ubezpieczenie odpowiedzialności cywilnej jest potrzebne przede wszystkim wtedy, gdy samochód uczestniczy w ruchu drogowym. Tymczasem przepisy działają inaczej. Co do zasady zarejestrowany samochód osobowy powinien pozostawać objęty ochroną OC przez cały okres, w którym istnieje obowiązek ubezpieczenia. Nie ma znaczenia, czy właściciel codziennie dojeżdża nim do pracy, czy od pół roku trzyma auto w garażu.
Problem dotyczy szczególnie osób, które kupiły używany samochód i korzystają z polisy poprzedniego właściciela, zapomniały o opłaceniu jednej z rat albo przechowują uszkodzone auto z zamiarem jego późniejszej naprawy. Wystarczy krótka przerwa w obowiązkowej ochronie, aby powstało ryzyko bardzo wysokiej opłaty.
Nie jeździsz samochodem? To nie oznacza, że nie musisz płacić OC
Rzecznik Finansowy przypomina, że obowiązek posiadania OC nie znika tylko dlatego, że pojazd pozostaje nieużywany. Dotyczy to także samochodów stojących w garażach, uszkodzonych po kolizji lub oczekujących na naprawę.
Przykładowo właściciel kupuje samochód na początku listopada, ale nie zamierza nim jeździć aż do wiosny. Parkuje pojazd w garażu i odkłada zakup nowego ubezpieczenia na później. Jeżeli auto nie ma ważnego OC, taki sposób postępowania może doprowadzić do powstania przerwy w ochronie ubezpieczeniowej.
Obowiązek wynika z ustawy o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych. Ustawa przewiduje szczególne rozwiązania dla określonych kategorii pojazdów i sytuacji, ale zwykłe odstawienie zarejestrowanego samochodu osobowego do garażu nie jest automatycznym zwolnieniem z OC.
Dlatego właściciel pojazdu powinien sprawdzić ważność polisy niezależnie od tego, czy zamierza korzystać z samochodu w najbliższych miesiącach.
W 2026 roku wystarczą cztery dni. Opłata wzrasta do 4810 zł
Wysokość opłaty za brak obowiązkowego OC jest powiązana z minimalnym wynagrodzeniem za pracę. W 2026 roku płaca minimalna wynosi 4806 zł brutto, a stawki opłat za brak ubezpieczenia samochodów osobowych zostały określone z uwzględnieniem zasad ustawowych.
Jeżeli przerwa w ochronie trwa od jednego do trzech dni, opłata za samochód osobowy wynosi 1920 zł.
Jeżeli okres bez OC obejmuje od czterech do czternastu dni, kwota wzrasta do 4810 zł.
Przy przerwie przekraczającej czternaście dni obowiązuje pełna opłata w wysokości 9610 zł.
To oznacza, że nawet stosunkowo krótki okres bez ważnego ubezpieczenia może skończyć się rachunkiem wielokrotnie wyższym niż koszt rocznej polisy.
Co ważne, nie są to kwoty doliczane codziennie. Przepisy przewidują trzy progi zależne od długości przerwy w danym roku kalendarzowym. Wysokość należności ustala się według zasad obowiązujących w roku objętym kontrolą.
Nie musi zatrzymać Cię policja. System może wykryć brak OC automatycznie
Jednym z najbardziej zaskakujących elementów systemu jest możliwość wykrywania nieubezpieczonych pojazdów bez przeprowadzania kontroli drogowej.
Ubezpieczeniowy Fundusz Gwarancyjny prowadzi bazę informacji o ubezpieczeniach komunikacyjnych. Na jej podstawie może identyfikować pojazdy, dla których występują potencjalne przerwy w ochronie ubezpieczeniowej.
Rzecznik Finansowy podkreśla, że system kontroli jest skuteczny, ponieważ wykorzystuje informacje pochodzące z różnych baz i rejestrów. Nie trzeba więc wyjechać samochodem na drogę, aby brak polisy został wykryty.
W praktyce właściciel może otrzymać wezwanie do wyjaśnień lub zapłaty opłaty, mimo że samochód przez cały czas stał na prywatnej posesji.
Nie oznacza to jednak, że każda rozbieżność w bazie automatycznie dowodzi braku OC. Jeżeli pojazd był prawidłowo ubezpieczony, właściciel może przedstawić dokumenty potwierdzające ciągłość ochrony.
Kupiłeś używany samochód? Tu najłatwiej popełnić kosztowny błąd
Szczególnie duże ryzyko dotyczy kupujących samochody używane. Rzecznik Finansowy wyjaśnił w komunikacie z 24 lutego 2026 roku, że ubezpieczenie OC zawarte przez poprzedniego właściciela przechodzi na nabywcę pojazdu z mocy prawa.
Nie trzeba podpisywać nowej umowy tylko po to, aby przejąć istniejącą polisę. Jednak razem z prawami do ochrony przechodzą również określone obowiązki, w tym dotyczące zapłaty należnej składki.
Najważniejsze jest to, że OC przejęte po sprzedającym nie przedłuża się automatycznie na kolejny rok. Nowy właściciel musi sam zadbać o zawarcie następnej umowy przed zakończeniem dotychczasowej ochrony.
To właśnie tutaj może pojawić się poważny problem. Ktoś kupuje auto w listopadzie, otrzymuje od sprzedającego dokument polisy ważnej jeszcze przez kilka tygodni i uznaje, że sprawa jest załatwiona. Następnie zapomina o terminie zakończenia ubezpieczenia.
Jeżeli polisa wygaśnie, a nowa nie zostanie zawarta we właściwym terminie, powstanie przerwa w OC. Nawet gdy auto stoi w garażu i nie przejechało ani kilometra, może pojawić się obowiązek zapłaty opłaty na rzecz UFG.
Sprzedający zapewniał, że auto ma OC? To nie wystarczy
Rzecznik Finansowy wskazuje, że nabywca powinien samodzielnie zweryfikować ważność polisy jeszcze w dniu zakupu. Informację można sprawdzić w bazie Ubezpieczeniowego Funduszu Gwarancyjnego, podając numer rejestracyjny albo numer VIN pojazdu.
Jeżeli okaże się, że samochód nie ma ważnej ochrony, kupujący powinien zawrzeć odpowiednią umowę najpóźniej w dniu nabycia. Dotyczy to również zakupu dokonanego w weekend lub święto.
Ważne jest również to, że samo przekonanie nabywcy o istnieniu polisy nie zawsze wystarczy do uniknięcia odpowiedzialności za brak OC. Dlatego przed podpisaniem umowy warto sprawdzić dane w oficjalnym systemie i w razie potrzeby skontaktować się z ubezpieczycielem.
Jeżeli sprzedający przekazał nieprawdziwe informacje, może powstać odrębny spór pomiędzy stronami transakcji, ale nie oznacza to automatycznego zniesienia ustawowego obowiązku ubezpieczenia pojazdu.
Zapomniałeś zapłacić jedną ratę? Sprawdź, czy polisa się przedłuży
Kolejna niebezpieczna sytuacja dotyczy osób, które rozkładają składkę OC na raty.
Roczna polisa może być opłacana w kilku częściach, ale jeżeli kierowca nie ureguluje całej należnej składki, może utracić możliwość automatycznego odnowienia umowy na kolejny okres.
Nie oznacza to, że pojedyncze spóźnienie z ratą zawsze powoduje natychmiastowe wygaśnięcie aktualnej rocznej polisy. W typowym przypadku ochrona nadal trwa do końca okresu umowy. Problem może jednak pojawić się przy jej zakończeniu.
Jeżeli polisa nie przedłuży się automatycznie, a właściciel nie zawrze nowej umowy, powstanie przerwa w obowiązkowym OC.
Dlatego kierowcy opłacający ubezpieczenie w ratach powinni szczególnie dokładnie sprawdzać datę zakończenia umowy oraz to, czy ubezpieczyciel faktycznie potwierdził zawarcie kolejnej polisy.
Samochód rozbity po wypadku. Nadal może wymagać ubezpieczenia
Wielu właścicieli uszkodzonych samochodów uważa, że skoro pojazd nie nadaje się do jazdy, nie trzeba już płacić za OC.
Tymczasem samo uszkodzenie auta, niesprawny silnik albo brak aktualnego badania technicznego nie powodują automatycznego zakończenia obowiązku ubezpieczeniowego.
Jeżeli samochód jest zarejestrowany i nie zachodzi ustawowy wyjątek, jego posiadacz co do zasady nadal powinien zapewnić ciągłość ubezpieczenia.
W określonych sytuacjach przepisy pozwalają na czasowe wycofanie pojazdu z ruchu i stosowanie szczególnych zasad dotyczących ubezpieczenia, ale wymaga to spełnienia ustawowych warunków. Nie jest tym samym co samodzielne postawienie auta na prywatnym parkingu.
Jeżeli pojazd został przeznaczony do demontażu, warto dopilnować prawidłowego przeprowadzenia formalności związanych z jego wyrejestrowaniem i zakończeniem obowiązku ubezpieczenia. Samo pozostawienie wraku na posesji nie wystarczy.
9610 zł może być dopiero początkiem. Bez OC możesz odpowiadać za ogromne odszkodowanie
Opłata za brak obowiązkowego ubezpieczenia to tylko jeden z możliwych problemów finansowych.
Jeżeli nieubezpieczonym samochodem zostanie spowodowana szkoda, poszkodowani mogą otrzymać należne świadczenia z odpowiedniego systemu ochrony, ale Ubezpieczeniowy Fundusz Gwarancyjny może następnie dochodzić zwrotu wypłaconych kwot od osób odpowiedzialnych na zasadach przewidzianych prawem.
Takie roszczenie określa się jako regres. Jego wysokość może być wielokrotnie większa od ustawowej opłaty za brak OC.
Rzecznik Finansowy w lutym 2026 roku przypomniał, że odszkodowania związane ze szkodami powodowanymi przez nieubezpieczonych sprawców mogą sięgać dziesiątek i setek tysięcy złotych. W szczególnie poważnych przypadkach kwoty dochodzą nawet do milionów.
W oficjalnym komunikacie wskazano przypadek roszczenia sięgającego blisko 5 milionów złotych. To pokazuje skalę potencjalnych konsekwencji w sytuacji, gdy brak polisy łączy się z odpowiedzialnością za poważny wypadek.
Dlatego utrzymywanie ważnego OC nie jest wyłącznie sposobem na uniknięcie opłaty do UFG. To przede wszystkim zabezpieczenie przed bardzo wysoką odpowiedzialnością majątkową.
Przyszło wezwanie z UFG. Czy trzeba zapłacić od razu?
Jeżeli właściciel otrzyma wezwanie dotyczące braku OC, powinien najpierw dokładnie sprawdzić wskazany okres oraz dane pojazdu.
Jeżeli samochód miał ważną polisę, warto przygotować dokumenty potwierdzające ochronę, w tym numer umowy, okres jej obowiązywania i dane ubezpieczyciela.
W razie rzeczywistego braku OC obowiązek zapłaty opłaty wynika z przepisów. Nie oznacza to jednak, że każda osoba znajdująca się w trudnej sytuacji finansowej pozostaje bez możliwości wystąpienia o ulgę.
Ustawa przewiduje możliwość udzielania ulg w spłacie należności w szczególnych przypadkach, na zasadach określonych przepisami. Możliwe jest więc złożenie odpowiednio uzasadnionego wniosku o rozłożenie opłaty na raty albo zastosowanie innego rozwiązania dopuszczonego prawem.
Nie jest to jednak automatyczne prawo do umorzenia opłaty. UFG ocenia przedstawione okoliczności i dokumenty, a rozstrzygnięcie zależy od konkretnej sytuacji.
Nie należy ignorować wezwania, ponieważ nieuregulowana należność może być dochodzona w przewidzianym prawem trybie egzekucyjnym.
Jak sprawdzić, czy samochód ma ważne OC?
Najprostszym sposobem jest skorzystanie z oficjalnej bazy Ubezpieczeniowego Funduszu Gwarancyjnego.
Po wejściu na stronę internetową UFG należy odszukać usługę sprawdzania ubezpieczenia OC. System umożliwia weryfikację danych pojazdu na wskazany dzień na podstawie numeru rejestracyjnego albo numeru VIN.
Warto sprawdzić również datę zakończenia polisy w dokumentach ubezpieczeniowych oraz warunki jej ewentualnego automatycznego odnowienia.
Jeżeli dane w bazie nie zgadzają się z posiadanymi dokumentami, należy skontaktować się z ubezpieczycielem i wyjaśnić rozbieżności. Nie powinno się jednak przyjmować, że sam brak aktualnego wpisu w systemie dowodzi nieistnienia ochrony.
Co to oznacza dla Ciebie? Te trzy sytuacje są szczególnie ryzykowne
Jeżeli kupiłeś używany samochód, nie zakładaj, że polisa poprzedniego właściciela odnowi się automatycznie. Sprawdź datę jej zakończenia i odpowiednio wcześniej zawrzyj nową umowę, jeżeli zamierzasz korzystać z przejętej ochrony do końca jej okresu.
Jeżeli samochód stoi nieużywany w garażu, nie traktuj tego jako zwolnienia z OC. Sam fakt, że pojazd nie wyjeżdża na drogę, zasadniczo nie znosi ustawowego obowiązku ubezpieczenia.
Jeżeli opłacasz składkę w ratach, upewnij się, że wszystkie należności zostały uregulowane i że polisa rzeczywiście przedłuży się na kolejny rok. Brak automatycznego odnowienia może doprowadzić do przerwy, nawet jeśli właściciel był przekonany, że wszystko odbywa się bez jego udziału.
W każdej z tych sytuacji najlepiej zweryfikować stan ubezpieczenia zawczasu. Nie ma potrzeby czekać na kontrolę drogową, pismo z UFG albo informację o wykrytej przerwie.
Warszawa i Mazowsze. Obowiązek dotyczy również samochodów stojących na prywatnych posesjach
Przepisy dotyczące obowiązkowego OC obowiązują na terenie całej Polski, również w Warszawie oraz wszystkich miejscowościach Mazowsza.
Nie ma znaczenia, czy samochód stoi w garażu podziemnym na Ursynowie, na prywatnej posesji w Wawrze, czy na parkingu w Piasecznie, Otwocku albo Wołominie.
Właściciele powinni sprawdzić ciągłość ochrony niezależnie od sposobu przechowywania pojazdu, szczególnie jeśli samochód nie był używany przez dłuższy czas.
Nie należy również zakładać, że mała liczba przejeżdżanych kilometrów albo korzystanie z pojazdu wyłącznie w sezonie letnim automatycznie umożliwia rezygnację z rocznego OC samochodu osobowego.
Jeden dzień bez OC może kosztować więcej niż cały rok ubezpieczenia
Wysokość opłat w 2026 roku pokazuje, że zaniedbanie ciągłości ubezpieczenia może okazać się wyjątkowo kosztowne. Przy samochodzie osobowym nawet jeden dzień bez ochrony oznacza ryzyko opłaty wynoszącej 1920 zł.
Po przekroczeniu trzech dni przerwy kwota wzrasta do 4810 zł, a po czternastu dniach do 9610 zł.
Co szczególnie ważne, właściciel nie musi zostać zatrzymany na drodze. Fundusz może ustalić brak ochrony na podstawie danych znajdujących się w odpowiednich rejestrach.
Nie oznacza to jednak, że każda przerwa w OC automatycznie jest wynikiem świadomego łamania prawa. Często powodem są błędy, nieporozumienia związane z polisą poprzedniego właściciela albo brak wiedzy o zasadach automatycznego odnowienia.
Najważniejsze: w 2026 roku maksymalna opłata za brak OC samochodu osobowego wynosi 9610 zł. Obowiązek ubezpieczenia co do zasady dotyczy również aut nieużywanych i stojących w garażu. Szczególnie uważni powinni być nabywcy samochodów używanych oraz właściciele opłacający polisy w ratach. Przed zakończeniem obecnej umowy warto sprawdzić, czy kolejna polisa rzeczywiście zacznie obowiązywać bez przerwy.
Dziennikarka ekonomiczna i specjalistka od tekstów prawnych, była wykładowczyni akademicka Uniwersytetu Warszawskiego. Autorka newsów gospodarczych i tekstów o prawie. Posiada dyplom z zakresu tłumaczeń prawnych i ekonomicznych. Warsztat naukowy wykorzystuje w codziennej pracy redakcyjnej, tworząc precyzyjne artykuły oparte na twardych danych. Jako jedna z nielicznych dziennikarek w branży, swoje teksty opiera na bezpośredniej pracy z zagranicznymi raportami finansowymi i aktami prawnymi, bez pośredników.