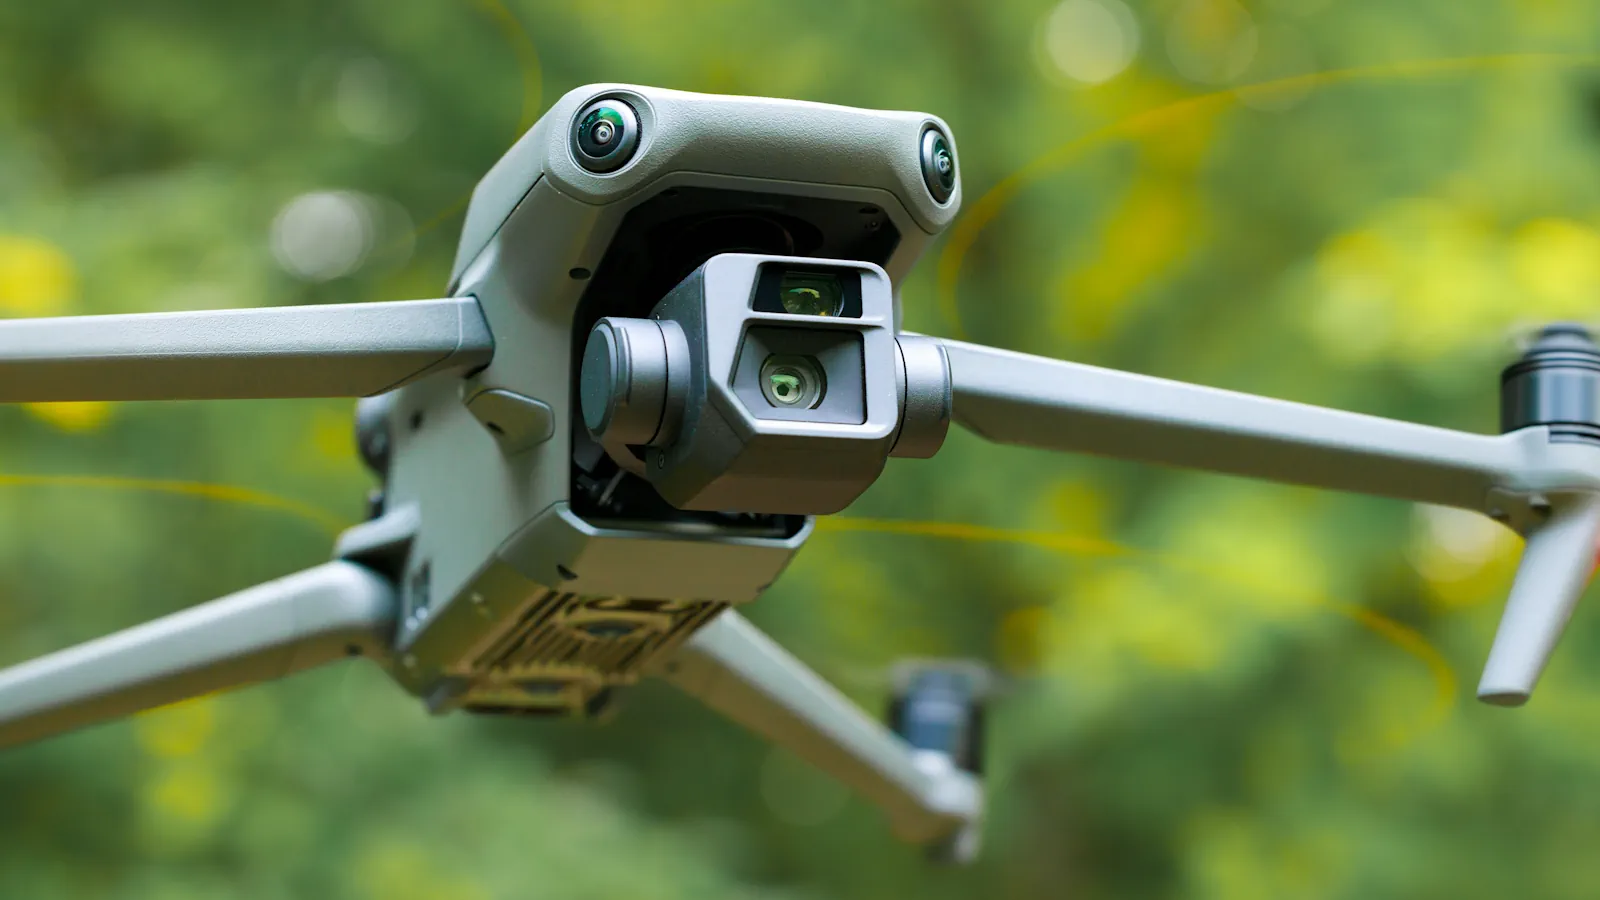
List z gminy mrozi krew w żyłach. Mogą skontrolować Cię dronem i każą zapłacić za 5 lat wstecz
Do wezwania z urzędu może być dołączone zdjęcie posesji z zaznaczonym obiektem, którego nie ma w danych podatkowych. Dla właściciela to początek sprawdzania, czy należy się dopłata, za jakie lata i od jakiej powierzchni. W Warszawie ten sam metraż garażu może być rozliczany według bardzo różnych stawek, a skos na poddaszu może zmniejszyć liczbę metrów uwzględnianych w podatku. Zanim właściciel zaakceptuje wyliczenie, powinien ustalić, co dokładnie urząd znalazł, na jakiej podstawie prawnej żąda zapłaty i jaki termin wynika z doręczonego pisma.
Powierzchnię pod dachem trzeba policzyć według wysokości
Art. 1a ust. 1 pkt 5 ustawy z 12 stycznia 1991 roku o podatkach i opłatach lokalnych, Dz.U. z 2025 roku poz. 707, nakazuje mierzyć powierzchnię użytkową po wewnętrznej długości ścian na wszystkich kondygnacjach. Wyłącza powierzchnię klatek schodowych i szybów dźwigowych. Do kondygnacji zalicza również między innymi piwnice, sutereny, garaże podziemne i poddasza użytkowe. Art. 4 ust. 2 wprowadza dodatkowe zasady dla niskich pomieszczeń: wysokość powyżej 2,20 m oznacza pełne uwzględnienie powierzchni, przedział od 1,40 do 2,20 m włącznie pozwala liczyć ją w połowie, a poniżej 1,40 m powierzchnię się pomija.
Przyjmijmy poddasze o powierzchni podłogi 70 m², z którego 35 m² ma wysokość powyżej 2,20 m, kolejne 20 m² mieści się w środkowym przedziale, a 15 m² jest niższe niż 1,40 m. Do podstawy opodatkowania trafi 45 m². To przykład obliczeniowy, a nie opis konkretnej kontroli. Pokazuje jednak, dlaczego pomiar odczytany z zewnętrznego obrysu albo powierzchnia podłogi podana w ogłoszeniu nie wystarczają do prawidłowego wypełnienia formularza. Przy warszawskiej stawce mieszkalnej na 2026 rok różnica między 70 a 45 m² odpowiada 31,25 zł rocznie przed zaokrągleniem całego zobowiązania.
| Część przykładowego poddasza | Powierzchnia podłogi | Udział w podstawie podatku | Powierzchnia do opodatkowania |
|---|---|---|---|
| Wysokość powyżej 2,20 m | 35 m² | 100 proc. | 35 m² |
| Wysokość od 1,40 do 2,20 m włącznie | 20 m² | 50 proc. | 10 m² |
| Wysokość poniżej 1,40 m | 15 m² | 0 proc. | 0 m² |
| Razem | 70 m² | Według podziału wysokości | 45 m² |
Zasady te stosuje się dopiero po ustaleniu, że chodzi o powierzchnię objętą podatkiem, w tym poddasze użytkowe. Sama nazwa strych, brak grzejnika czy ciepło widoczne na termowizji nie rozstrzygają o opodatkowaniu. Potrzebna jest ocena cech pomieszczenia i dokumentacji. Metraż do podatku może się różnić od powierzchni podanej w projekcie lub rozliczeniu ogrzewania, bo dokumenty te służą różnym celom.
Garaż w domu i garaż obok domu mogą mieć różne stawki
Dla 30 m² prywatnego garażu wolnostojącego zaliczonego do budynków pozostałych warszawska stawka na 2026 rok wynosi 12 zł za 1 m², czyli daje 360 zł rocznie. Dla 30 m² pomieszczenia do przechowywania pojazdów w budynku mieszkalnym, niezajętego na działalność gospodarczą, stawka wynosi 1,25 zł, czyli 37,50 zł. Pierwszy wynik jest 9,6 razy większy. To porównanie kwot dotyczących wskazanej powierzchni, przed zaokrągleniem całego podatku i bez należności za grunt. Zasada stosowania stawki mieszkalnej do takich garaży w budynkach mieszkalnych obowiązuje od 2025 roku, również gdy pomieszczenie stanowi odrębny lokal.
Przy garażu blaszanym trzeba natomiast zbadać konstrukcję, fundamenty, przegrody i trwałe związanie z gruntem, a nie sam materiał ścian. Otwarta wiata, która jest budowlą, podlega podatkowi od budowli tylko przy związku z działalnością gospodarczą; prywatnego zadaszenia na drewno nie można z tego powodu automatycznie rozliczyć jak zamkniętego garażu. Również granica 35 m² znana z formalności budowlanych nie stanowi ogólnego zwolnienia z podatku dla każdego obiektu w ogrodzie. Altany działkowe w rodzinnych ogrodach działkowych korzystają z odrębnych zasad ustawowych. Właściciel zwykłej posesji musi ustalić kwalifikację swojego obiektu, zamiast przenosić na niego zasady obowiązujące w ROD.
Urząd musi ustalić, od którego roku obiekt podlegał podatkowi
Daty zdjęć mogą pomóc odtworzyć historię zabudowy, ale obecność obiektu na fotografii nie wyjaśnia jeszcze, czy w danym momencie budowa była zakończona albo rozpoczęto użytkowanie przed ostatecznym wykończeniem. Dla nowego budynku lub jego części art. 6 ust. 2 ustawy przewiduje powstanie obowiązku podatkowego 1 stycznia następnego roku. Garaż ukończony i po raz pierwszy użytkowany w 2024 roku zasadniczo podlega więc podatkowi od początku 2025 roku. Zmiana sposobu wykorzystania istniejącej powierzchni jest innym zdarzeniem i może wpływać na podatek już od miesiąca następującego po miesiącu zmiany. Daty ukończenia budowy, rozpoczęcia użytkowania i zmiany przeznaczenia trzeba zatem rozróżnić.
Przy osobie fizycznej znaczenie ma także art. 68 Ordynacji podatkowej, której tekst jednolity ogłoszono w Dz.U. z 2025 roku pod poz. 111, z późniejszymi zmianami. Zasadniczy termin doręczenia decyzji ustalającej wynosi 3 lata od końca roku powstania obowiązku, a przy braku terminowego zgłoszenia lub nieujawnieniu wszystkich potrzebnych danych wynosi 5 lat. Przykładowo dla nieujawnionego obowiązku za 2021 rok pięcioletni termin co do zasady kończy się 31 grudnia 2026 roku. To przykład bez zdarzeń zawieszających bieg terminu. Nie oznacza, że w każdej sprawie urząd może po prostu zsumować 5 ostatnich rocznych stawek; dla już istniejącego zobowiązania odrębne znaczenie ma przedawnienie z art. 70.
Warszawski przykład: bieżącej stawki nie mnoży się przez poprzednie lata
Załóżmy, że przez pełne lata 2022-2026 na warszawskiej posesji istniał nieobjęty zwolnieniem garaż wolnostojący o 30 m² powierzchni użytkowej, zaliczany do budynków pozostałych, oraz dodatkowe 50 m² powierzchni mieszkalnej. Dla każdego roku trzeba zastosować stawki wynikające z właściwej uchwały. Poniższa tabela przedstawia sumę modelowych rocznych obciążeń tych powierzchni, bez podatku od gruntu, odsetek i zaokrąglenia całego zobowiązania. Nie jest wyliczeniem automatycznie wymagalnej zaległości. To, które kwoty urząd rzeczywiście może ustalić lub dochodzić, zależy od historii zgłoszeń, decyzji, terminów i wcześniejszych wpłat.
| Rok | Garaż wolnostojący 30 m² | Dodatkowa powierzchnia mieszkalna 50 m² | Suma roczna |
|---|---|---|---|
| 2022 | 260,40 zł | 44,50 zł | 304,90 zł |
| 2023 | 291,30 zł | 50,00 zł | 341,30 zł |
| 2024 | 335,10 zł | 57,50 zł | 392,60 zł |
| 2025 | 344,40 zł | 59,50 zł | 403,90 zł |
| 2026 | 360,00 zł | 62,50 zł | 422,50 zł |
| Razem | 1591,20 zł | 274,00 zł | 1865,20 zł |
Podstawą obliczeń są warszawskie stawki dla budynków pozostałych wynoszące kolejno 8,68 zł, 9,71 zł, 11,17 zł, 11,48 zł i 12 zł za 1 m² oraz mieszkalne: 0,89 zł, 1 zł, 1,15 zł, 1,19 zł i 1,25 zł. Przyjęcie ostatniej rocznej kwoty 422,50 zł i pomnożenie jej przez 5 dałoby 2112,50 zł, czyli o 247,30 zł więcej niż suma obciążeń według historycznych stawek. Takiego skrótu nie należy stosować przy weryfikowaniu pisma z urzędu. Osobno trzeba zbadać odsetki, które dotyczą rzeczywistej zaległości i okresu opóźnienia, a nie samego faktu, że budynek istniał kilka lat wcześniej.
Wezwanie, protokół i decyzja wymagają różnych odpowiedzi
Wezwanie do wyjaśnień nie jest jeszcze decyzją podatkową ani tytułem egzekucyjnym. Trzeba odpowiedzieć w terminie wskazanym w piśmie, odnieść się do pytań i dołączyć dowody dotyczące powierzchni, konstrukcji oraz dat. Po doręczeniu protokołu formalnej kontroli podatkowej podatnik, który nie zgadza się z ustaleniami, ma 14 dni na zastrzeżenia lub wyjaśnienia wraz z wnioskami dowodowymi; przewiduje to art. 291 Ordynacji podatkowej. Od decyzji podatkowej zasadniczo przysługuje z kolei odwołanie w ciągu 14 dni od doręczenia. W sprawach podatków gminnych kieruje się je do samorządowego kolegium odwoławczego za pośrednictwem organu, który wydał decyzję.
Kwotę z decyzji trzeba również zestawić z podanym terminem płatności. Przy zobowiązaniu osoby fizycznej ustalanym decyzją samo wskazanie wcześniejszego roku podatkowego nie oznacza automatycznego naliczania odsetek od tamtego roku; istotne jest powstanie i wymagalność konkretnej należności. Art. 47 Ordynacji przewiduje co do zasady 14 dni od doręczenia decyzji ustalającej, z uwzględnieniem przepisów o ratach. Gdy odsetki rzeczywiście są należne, ich wysokość wymaga rozbicia na okresy obowiązywania poszczególnych stawek. Stawka podstawowa obowiązująca od 5 marca 2026 roku to 10,50 proc. rocznie, ale nie można zastosować jej wstecz do całego wieloletniego opóźnienia.
Po otrzymaniu pisma warto przygotować własne pomiary i chronologię
Najbardziej użyteczna odpowiedź na wezwanie zawiera opis konkretnego obiektu, daty oraz dokumenty, które pozwalają sprawdzić rozliczenie. Właściciel może zestawić projekt i dokumentację powykonawczą z pomiarami wnętrza, wydzielić powierzchnie pod skosami, wskazać moment ukończenia dobudowy i dołączyć wcześniejsze formularze IN-1. Jeżeli nie zgadza się z fotografią albo jej interpretacją, powinien wyjaśnić konkretną różnicę i zaproponować dowód, zamiast poprzestawać na zapewnieniu, że obiekt jest tymczasowy. W Warszawie właściwym miejscem obsługi jest Centrum Obsługi Podatnika przy ul. Obozowej 57. Miasto udostępnia również formularze elektroniczne i wskazuje zasady korespondencji przez e-Doręczenia.
Oczywisty błąd w informacji podatkowej trzeba poprawić we właściwym formularzu, zachowując potwierdzenie złożenia. Korekta IN-1 nie jest tym samym co czynny żal i nie daje w każdej sytuacji automatycznej gwarancji uniknięcia odpowiedzialności karnoskarbowej; znaczenie mają warunki przewidziane w przepisach oraz etap sprawy. Gdy prawidłowo ustalonej kwoty nie da się zapłacić jednorazowo, art. 67a Ordynacji pozwala wystąpić o odroczenie, raty albo umorzenie zaległości w przypadkach uzasadnionych ważnym interesem podatnika lub interesem publicznym. Taki wniosek wymaga uzasadnienia i nie zapewnia ulgi automatycznie. Warto więc dołączyć dokuemnty pokazujące dochody, wydatki i sytuację rodzinną, a termin odwołania od kwestionowanej decyzji pilnować niezależnie od rozmów o sposobie spłaty.

Redaktor naczelny serwisu. Absolwent Wydziału Dziennikarstwa i Nauk Politycznych na Uniwersytecie Warszawskim z blisko 20-letnim doświadczeniem w mediach. Specjalista ds. strategii informacyjnych i komunikacji kryzysowej. Wieloletni praktyk rynków finansowych. W swoich tekstach łączy warsztat dziennikarski z praktyczną wiedzą o podatkach, inwestowaniu i mechanizmach rynkowych, tłumacząc zawiłości ekonomii na język codzienny.